
2026年4月重点20城二手房成交及价格情况分析
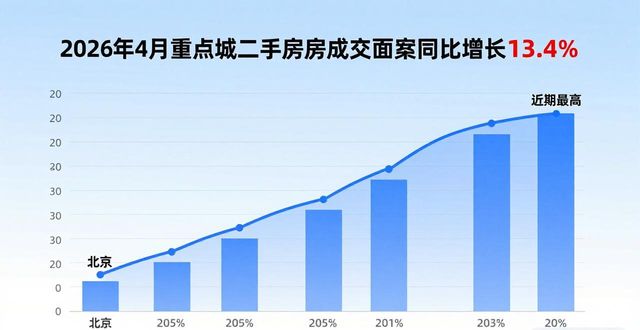
2026年4月,重点20城的二手房成交面积,与去年同期比较增长了13.4%,北京和上海单月成交量,创造近期相同时间的最高纪录。与此同时,70城中二手房价格同比的下跌幅度,经过8个月的间隔首回缩 narrow,一线城市价格已经连续3个月环比上升。当前二手房市场最清晰的画像,由这一系列数据构成:在持续近两年的政策“组合拳”发力之下,市场活跃度显著提升,企稳的基础正在不断夯实。然而,数据的另一面是尖锐的“区域结构性分化”,一线城市与三四线城市存在温差,核心板块与远郊区域存在温差,这预示着市场复苏并非坦途。对政策“组合拳”进行时间切片,那便是从全国性减税开始,再到地方进行精准施策,市场的转折点被明确锚定在了2024年。在这一年中央政治局会议提出“统筹消化存量房产”之后,政策工具箱被全面打开。第一阶段是给予全国性的税收与信贷支持。财政部等部门明确规定,对于购买家庭唯一以及第二套、面积不超过140平方米的住房,契税统一按照1%来征收,而个人销售已满2年的住房则免征增值税。如此这般直接降低了全国范围内的交易成本。第二阶段是地方政策非常密集地落地以及深化,在2024年初的时候苏州全面取消限购,在2024年4月之后广州、深圳、武汉、天津等城市在“五一”前后集中进行优化限购、提高公积金贷款额度、发放“卖旧买新”补贴这些举措,政策呈现出“自上而下统一响应”这一特征,比如说广州公积金贷款最高额度提升到360万元,深圳家庭最高能够贷款**378万元**,武汉则对于在特定时段购买新房的家庭给予**1%-1.5%的补贴**。这些举措精确地对准了刚需以及改善型需求的入市门槛还有置换链条 、政策效果于数据方面获得直接验证 、全国二手房网签量在2024年10月同比增加8.9% 、并且已然达成连续7个月同比增长 、贝壳研究院监测表明 、2026年5月 、重点50城二手房交易量同比增长超出三成 、成交量跟价格 、一线城市引领上涨 、同比跌幅收窄 、市场复苏的引擎被核心城市强劲驱动。2026年4月,**北京二手住宅成交数量约1.8万套**,此数量是近五年同期之中最高的;**上海达成网签2.87万套**,跟同比相比增长了22.3%,创造了近十年同期的新高度。深圳在4月底新政的带动情况之下,当月网签的数量跟环比相比较上涨了11%。在价格这一层面上,市场企稳的信号变得越发明确起来。依据国家统计局所给出的数据,2026年4月,一线城市二手住宅销售的价格跟环比相比上涨了**0.4%**,其中上海凭借**0.7%**的涨幅处于领先位置,北京上涨幅度为0.4%。这是自3月起,一线城市二手房价格环比展现连续 thirdmonth上涨态势,更具重要性的指标是,70城_二手房价格同比呈现下跌6.2%状况,不过该跌幅相较于上月出现收窄情形,此为自2025年8月份首现的收窄情况,市场活跃度的改变对交易双方心态造成了影响,于上海的情形中,二手房议价空间从2024年4月的约-5.00% 情形收窄至2026年4月的-3.24% 状况,部分房源甚至出现涨幅约3%-5%的“跳价”现象,业主惜售并实施撤牌成为极为普遍的现象,新增挂牌量同比回落幅度约为20%。将符号感叹号后的内容,即“(blockview://markdown-image-tos-cn-i-tt/5d194a827215400aadfd50c407464c54)## 库存去化和市场架构:二手房占据十分主要并且绝对主导地位,库存去化成为市场稳定的又一关键支撑。在2026年3月底全国商品房待售面积做到了**52个月以内仅有的一次同比呈现降低情况**。可库存压力出现了极大分化,北京、上海的去化周期处于9到10个月的合理范围之内,然而广州、深圳却分别高到不可思议的19.4个月以及35.1个月。三四线城市的去化周期普遍超出18个月,压力显得更为突出。市场结构已经产生了根本性的转变。在核心城市当中,二手房已然变成了市场交易的绝对主要力量。2026年一季度时,上海二手住宅成交占比达到了85%,北京也超过了81%。克而瑞分析表明,核心城市新房供应呈现出有限的状况,其价格处于偏高态势,这使得具有主流性质的刚需以及置换需求,纷纷朝着二手房市场涌去。对于市场当前的现状,主要的研究机构给出了基于数据的判断,其中存在着企稳依据与风险提示并存的情况。贝壳研究院觉得市场展现出“结构性复苏”,其依据在于一季度二手房成交量创下了自2020年以来的同期最高记录,一线城市的价格率先实现稳定,并且置换链条被激活从而形成“买卖联动”,买家观望占比降低了10个百分点,入市意愿得到增强。中原地产表明市场呈现“量升、带看激增、议价收窄”的特性,2026年“五一”期间一线城市二手房成交较去年同期上涨了40%。中国社会科学院专家张斌从宏观经济视角展开分析,得出房地产作为“信贷和购买力发动机”的地位难以被替代的结论,认为借助逆周期政策支撑核心城市房价估值修复是可行的路径之一。不过,风险与不确定性也同时得到强调。各种分析都指向严峻的区域分化。清华大学吴璟教授发出提醒,在市场企稳基础不断得到夯实的情况下,务必要保持“控增量、去库存、优供给”的政策定力。CF40报告发出警示,房地产市场依旧是内需增长的最大阻碍力量,其回升态势迄今依旧不够稳固,具体呈现出这样的状况,三四线城市以及非核心区域的房源成交周期有所延长,价格阴跌的压力始终持续存在,这与核心城市的回暖情形形成了极为鲜明的对照,当前二手房市场呈现出活跃态势,乃是一系列精准政策作用于核心城市供需基本面所产生的结果,成交量价得以修复,库存实现有效去化,置换链条被打通,这三者共同构建成本土稳固站稳的基础。但在一线城市跟三四线城市之间,存在着巨大的温差,并且经济复苏基础,已对居民收入以及房价预期有所制约,这意味着市场的全面企稳,是个仍然渐进且分化的过程。未来,政策究竟继续强化对核心城市改善需求的支持,还是必须直面广大低能级城市的库存难题,这可是决定市场能否夯实基础、走向更广泛复苏的关键。