
二手房成交占比超新房,2026年买房风向变了
到了2026年上半年的时候, 二手房成交量, 出现了超过新房成交量的状况, 而这一现象, 乃是在中国房地产市场过去20年期间, 从来都没有过也未曾发生的情形了。
按照住建部门给出的数据来看, 在1月至5月这个时间段内, 二手房在全国住房交易总量里所占的比例达到了51.5%, 到了5月份, 这个占比又进一步往上升至53.9%。有18个省份的二手房成交面积已经超过了新建商品住宅。在30个重点城市当中, 二手房的占比更是达到了69%, 和去年同一时期相比, 又提高了4%。
有一个市场, 它按照“造新房卖新房”这个核心的逻辑运行了20年, 现在正面临着要被彻底改变的情形, 这么一来, 这个市场在被翻转过来。
为什么超过一半的人选了二手房
并非是二手房毫无缘故地突然展现出变好的情形, 而是因为买家的心理状况实现了转变。
在过去的三年时间里, 交付环节出现了暴雷的状况, 这种情况致使购房者对期房的信任, 下降到了零点的冰点状况。购房者支付的数额竟然达到了几百万之多, 然而房子却要在两三年之后才能够建好。在这期间要是开发商出现了问题, 那么有可能到手的是一幢烂尾楼, 又或者有可能拿到的是一个存在严重缩水情形的所谓“交付惊喜”。与之形成对比的是, 二手房所拥有的好处是能够看得见的, 并且是能够摸得着的, 一旦购买完成马上就可以入住。于信任极度匮乏的市场情形之内, 确定性自身就是极具规模的卖点。
为二手房发声的竟然还有价格, 在这1到5月期间, 百城二手住宅之中, 其价格累计出现了下跌的态势, 跌幅为2.49%, 于此同一时期, 新房的价格却累计呈现出上涨的情况, 涨幅是0.42%, 处于同样的地段, 二手房的价格相较于新房而言要便宜许多, 而且还处于降价的状态, 对于那些手里预算有限的刚需买家来讲, 这笔账并不难算, 中指研究院也明确指出, 低总价的房源一直以来都是二手房成交的核心支撑力量, 刚需主导的修复特征十分明显。
在上半年的时候, 重点20城二手住宅成交数量大概是76万套之多, 和去年同一时期相比较而言增长了6% , 进入二季度单月同比增长幅度全部都超过了10%。当中, 北京于高基数的基础上面依旧达成了5.6%的增长, 连续三个月创造出近五年同期的新高点, 上海则连续四个月展现出同比增长的态势, 6月增长幅度为23.8%, 深圳在4月底优化政策之后, 5月和6月连续两个月增长幅度超过10%。
图源网络 20城二手房月度成交走势折线图
哪一个缘何是这几个占据领先位置的城市呢, 是因为它们不但有着持续的人口流入情况, 而且拥有产业支撑条件。北京、上海、深圳的就业机会以及公共服务资源依旧是全国最为强劲有力的。其购房需求具备真实的人口基础组成。同时也有中指研究院表示指出, 存在那样的一类城市, 其人口持续流入, 并且产业发展动力较强, 在这种情形下, 这类城市的市场恢复节奏按照期望将会相对而言属于领先态势。二三线城市所占据的不少区域, 并非所有处在城市里的二手房都呈现出回暖的态势, 大多还并未发展到这种情形。
在成交数量增加, 处于放量的时段里, 挂牌量却朝着下方移动。5月最后一天, 25个重点城市的二手房挂牌量是211万套, 与去年10月达到的高点相比, 下降幅度有5%, 其中北京与高点相比下降了17%, 上海下降幅度为26%。过去两年, 大家最为焦虑的情形是挂牌量持续增多, 有售卖意愿的人数比有购买意愿的人数多, 然而当下, 这种趋势正在出现反转。中指研究院采用了一种表述, 其内容为“挂牌呈现出收缩态势”的情况, 以及“成交伴随数量增加”的情况, 这两种情况组合在一起, 显示出二手房市场正处于由流动性得到修复的状态, 朝着供需再次实现平衡的方向发展。在上海, 二手房价格从3月起已经连续三个月相对于上月上涨。
新房越来越不像以前的新房了
新房不是卖不动了,是变了一个样子。
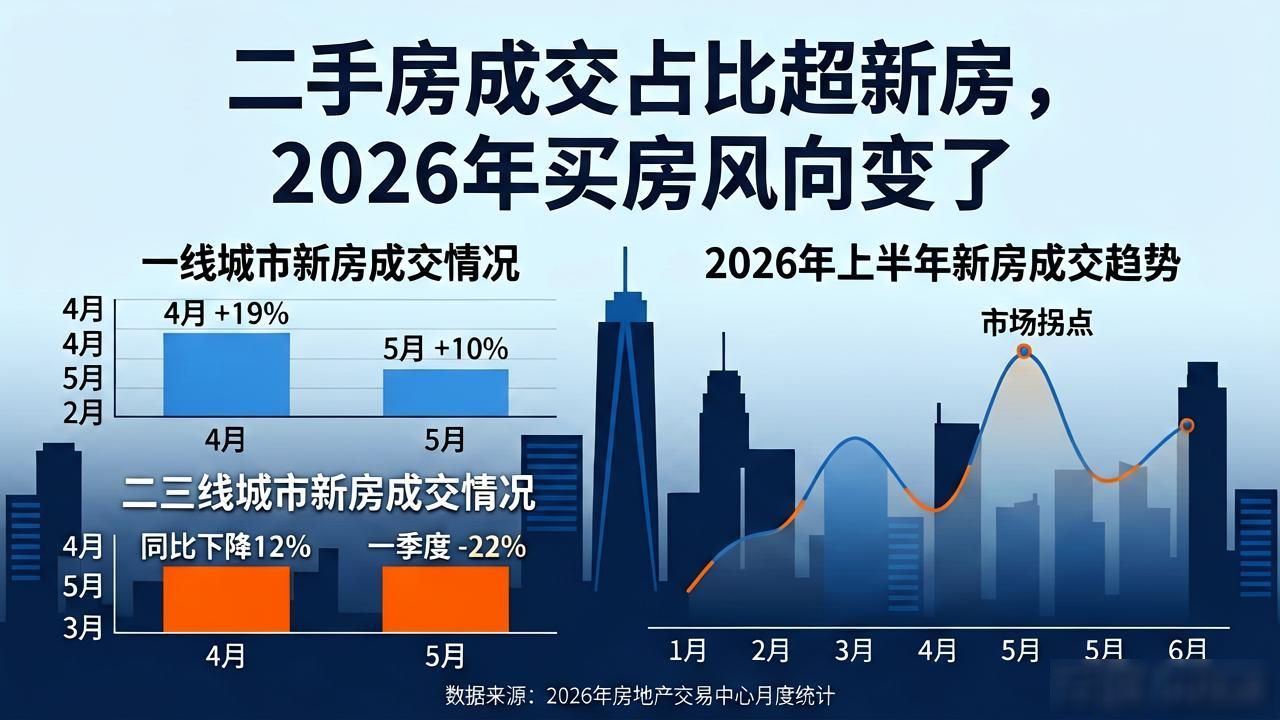
上半年, 重点100城当中, 新房成交面积同比出现下降, 下降幅度约为12%, 一季度时, 降幅达到22%, 如此情况看着不太乐观。但是, 把它拆开仔细看, 会发现一线城市二季度明显呈现修复态势。4月, 一线城市新房销售面积同比实现增长, 增长幅度为19%, 5月, 增长幅度变为10%。降幅比较大的主要是二三线城市。
成交结构里的变化更显著, 从1月到5月, 30个城市面积超120平方米的新房成交占比达48%, 比去年一整年提升了2.3%, 其中120平方米至144平方米的占比扩充到32%, 而90平方米以下小户型成交占比降到15%, 新房市场正快速朝改善型方向集中。
进行房产购置的人群里, 买新房的, 越发不是初次买房的年轻人士, 而是那些已经有一套住房, 想要换成面积更大、品质更优住房的家庭, 房地产开发商也顺着这样的趋势发展, 房屋供应持续朝着改善型方向侧重, 户型面积变大, 配置标准提高, 社区品质竞争更激烈, 中指研究院的曹晶晶指出, 新房楼盘供应持续朝着改善型房源倾向, 加上“好房子”产品力提升, 从而推动改善需求不断释放。
提到这件事的另一面, 要说的是, 新房的门槛正呈现上升状态, 其面积有所增大, 总价跟着提高, 那些作为首套刚需的年轻人, 在新房市场里, 所能选择的东西越发减少, 那么, 他们究竟去了哪儿呢? 答案是, 他们去了二手房市场里。
现在的新房, 是越来越好的态势了, 然而, 却越发不像是普通大众第一个会选出来的, 它原本是面向所有有购房需求人群的大众型领域, 如今正逐步转变成一个把房屋置换需求当作主要方面的改善版本的那种市场。
刚需被二手房市场承接, 二手房市场承接刚需凭价格优势、确定性一目了然、低总价房源具流动性, 二手房市场成交在放量, 价格处于底部区间且跌幅在收窄, 核心城市已呈现企稳甚至回升迹象。
新房市场承接改善需求, 它依靠产品升级, 依靠面积更大且品质更好这种状况, 其整体成交处于收缩状态, 不过一线城市的优质盘却出现逆势增长, 价格在上涨, 门槛同样在上涨。
买家所处的两个市场, 其特点各不相同, 一个市场的驱动力与另一个市场的驱动力完全不一样, 价格走势的情况也并非相同。过去的时候, 是一个市场, 有着一套专门的逻辑, “买了就涨”这四个字涵盖了所有人。现在的情况变成了两个市场, 各自拥有两套逻辑: 刚需的人在二手房领域寻找性价比, 改善群体对新房进行性质方面的挑选。在同一座城市里, 两拨人做出的购车决策明显不同。
价格走势里, 分化体现得更显著可察觉, 新房价格百城累计呈上涨态势, 涨幅百分之零点四二, 二手房价格百城累计呈下跌态势, 跌幅百分之二点四九, 一个涨一个跌, 同一城市同一地段, 新房和二手房价格差值不断拉大, 该价格差值背后存在两个市场定价逻辑分离, 新房价格由开发商产品力及土地成本决定, 竞争优势越强品质越高价格越高, 二手房价格由供需关系决定, 挂牌数量增多价格下跌, 成交数量大增价格稳定。两种定价逻辑,两条价格曲线,以后会是常态。
这种分化可不是短暂的, 新房供应越来越朝着改善型聚集, 这意味着刚需在新房市场里的空间只会持续变小, 从而使得二手房存量不断增大, 全国城镇存量住房超过 400 亿平方米, 大概有 4.5 亿套, 人均超过 30 平方米, 可交易房源的池子里还在持续扩充, 交易基础设施越来越成熟, 贝壳一个平台掌控着上千万套活跃房源, 买家打开手机就能看到同小区每套的挂牌价、成交价以及成交周期, 二手房承接刚需的能力只会越来越强, 两个市场会越走越远。
若将二手房超越新房的这种情形, 放在全球视角下去审视, 实际上并不让人感到意外, 美国的二手房交易占比长期处于85%以上, 日本超过了70%, 欧洲多数国家也是以二手房作为主要, 当一个国家的城市化率超过60%, 那么新房建设的高峰期就已经过去, 市场的主体必定会转向存量交易, 中国的城市化率已经超过66%, 发展到当前这种状况是迟早会发生的事。
51.仅仅5%是个起点, 这话是中指研究院作出那样的判断, 在下半年, 核心城市的二手房这一市场, 有希望维持着较高的活跃度, 成交持续地获得改善, 再加上挂牌量趋向于稳定状态, 有希望促使价格跌幅进而进一步缩小。新房市场受到去年同期过低基数的影响, 降幅同样有希望一步步变小, 不过修复依旧是以优质供给带动起来的结构性改善当作主要方式, 全面企稳仍然是需要时间的。
在过去的二十年当中, 那种逻辑, 即“开发商去建造新的房屋, 消费者去购买预售的房屋, 依靠房价升高以赚取额外差价”, 正慢慢地退出舞台。转而被取代的, 是一个与居住实质更为贴近的市场。在这个市场里, 买家挑选真正能够居住的住所, 卖家依据真实的需求来确定价格, 市场围绕着品质以及性价比展开竞争, 而不是围绕着预期和杠杆。
对于普通购房者来讲, 51.5%所传达的信号相当清晰, 倘若你身为刚需首次买房, 二手房市场的可挑选范围正不断扩大, 存在议价空间之际,核心城市的价格跌幅虽说在变窄, 可是多数还没到反弹阶段, 要是你已经有房且有置换打算, 新房市场里所谓的“好房子”确实在升级, 一线城市的优质楼盘值得加以留意, 不管怎样, 一个以二手房作为主体、以居住需求作为核心的市场, 对普通买家而言比以往那个靠预期以及杠杆驱动的市场要友好得多。中国房地产最疯狂的时代结束了,一个更健康的时代正在开始