
3月新房成交回暖 看二手房信息前先了解行情
核心观点
【新房成交】
3月的时候,新房成交面积环比呈现出从负到正的转变态势,同比降幅相较于1至2月存在收窄情况。3月,47个城市的新房成交面积环比增长了84.8%,同比下降了4.2%,而且同比降幅相对于1至2月收窄了17.6个百分点。1至3月累计同比下降了14.3%。
依据各能级城市的情况而言,在3月的时候,一线以及二线城市的新房成交数量和去年同期相比,下降的幅度有所缩小,而三四线城市和去年同期相比,从负数转变为正数。首先是一线之城:在3月,新房成交的面积和上一个月相比呈现出增长态势,增长幅度为96.2%,与同期相比下降了4.8%,并且同比下降的幅度跟1到2月相比较而言,收窄了21.5个百分点。详细地说,四个一线城市和上一个月相比都有所提升,和同期相比,除了广州之外其他城市都出现下滑的情况,北京和上一个月相比增长了85%、和同期相比下降了27%,上海和上一个环比增长达到98%、同比下降0.3%,广州与上一个月环比增长122%、同比增长25%,深圳环比增长36%、同比下降40%。一至三月,一线城市新房成交面积累计同比为负百分之十七点零,其中广州同比为负百分之四,上海同比为负百分之十,北京同比为负百分之二十五,深圳同比为负百分之四十九。二,二线城市,三月新房成交面积环比为正一百一十三点九个百分点,同比为负九点四个百分点,同比降幅相较于一至二月收窄二十点四个百分点。其中杭州环比为正一百二十六个百分点、同比为负百分之十九,成都环比为正五十六个百分点、同比为负百分之三十四。一至三月二线城市新房成交面积累计同比为负二十点五个百分点。3)3月的时候,三四线城市新房的成交面积,环比增长了62.1%,同比增长了1.0%,同比增速相较于1至2月提升了14.8个百分点。其中呢,东莞、嘉兴、淮安、柳州、宝鸡、遵义、莆田、泰安、芜湖、池州、平凉、衢州、云浮、海门、茂名这些城市同环比都是正增长。1至3月份三四线城市新房成交面积累计同比下降了7.7%。
【二手房成交】
3月,二手房成交同比的降幅呈现出扩大的态势,3月,23城二手房成交面积环比增长了49.4%,同比下降了6.2%,同比降幅相较于1至2月而言扩大了2.7pct,1至3月累计同比下降了4.7%。
从各个城市的能级情况来予以看待,3月的时候,仅仅只有一线城市的二手房成交在同比方面呈现出改善的态势,二线城市以及三四线城市在同比上均呈现出走弱的状况。3月,一线城市的二手房成交面积环比增速为67.5%,二线城市的该环比增速是46.6%,三四线城市的此环比增速为25.1%,在同比增速方面,一线城市是-0.7%,二线城市是-12.9%,三四线城市是2.3%,一线城市的同比降幅相比于1至2月收拢了5.9pct,二线城市的同比降幅有所扩大,扩大了5.8pct,三四线城市的同比增幅收拢了10.9 pct。在一线城市里头,北京的二手房成交面积,要是跟去年同期相比较,那同比是呈现-0.2%的变化,不过跟相邻的上一阶段环比的话,环比达成了+67%的幅度;深圳这方面情况呢,同比是出现了-18%的变动,而环比则是有+29%的改变幅度出现,另外上海于此,同比是上浮了+3%,环比更是增长提升到了+78%;在二线城市板块,除了南宁的二手房成交方面同环比都是处于负增长状态之外,其他剩余城市都是环比开始上升,同比却有所下降,这里面杭州同比为-34%,环比达到了+81%,成都同比为-9%,环比也有+55%的变化;从1月到3月这个时间段来看,一线、二线、三四线城市的二手房成交面积累计同比增速分别是-4.0%、-9.7%、8.8%。
【新房库存与去化】
关于库存和去化,库存规模、去化周期,都是环比呈现下降态势,同比却呈上升状态。截止到3月末的时候,13个城市新房库存面积,环比下降了1.7%,同比上升了1.8%;去化的周期是21.0个月,环比减少了1.0个月,同比增加了6.6个月。详细来说,只有上海、杭州的去化周期是在12个月以内。
【土地市场】
3月的时候,土地成交规模出现同向及环比的正向增长情况,然而,溢价率那边,同向及环比都是呈下降态势的,进而使得土拍市场呈现出较为冷清的状况。在3月,全国(300城)成交土地的建筑面积同环比变动态势为:环比增长百分之三十七,同比增长百分之十二;楼面均价出现的同环比变动态势是:环比增长百分之四,同比下降百分之二十八;平均土地溢价率显示出:为百分之三点零,环比下降四个百分点,同比下降九点八个百分点。一、二三线城市成交土地规划建筑面积,环比增速,一个是负百分之五十三,一个是百分之六十二,还有一个是百分之四十七,同比增速,分别是负百分之八,百分之九,百分之三十六;楼面均价,分别是每平六千九百三十七元,一千六百零三元,七百零九元,环比增速,分别是百分之二十五,百分之一百二十九,百分之四,同比增速,分别是负百分之二十四,负百分之四十七,百分之十二;平均溢价率,分别是百分之四点零,百分之三点五,百分之二点一,其中一线城市环比下降十个百分点,同比下降十四点四个百分点;二线城市环比上升零点五个百分点,同比下降十四点一个百分点;三线城市环比上升零点六个百分点,同比下降零点四个百分点。以累计情况而言,1至3月期间,全国(300个城市)成交土地规划的总的建筑面积,与同比相比为负12%,成交的总的价格跟同比相较是负30%,楼面平均价格是每平方米934元,和同比相比为负20%,平均溢价率为4.3%,与同比相比下降了5.4个百分点。
【房企】
3月,百强房企销售同比降幅呈现收窄态势,其中,百强房企3月全口径销售额同比为-18.2%,其前值是-36.0%,1至3月累计同比为-24.8%,前值为-30.2%,在TOP20房企里边,3月销售额同比增速为正的企业包含,中建东孚,此企业增速为+215%,绿地,增速为+57%,中海,增速为+35%,金茂,增速为+32%,中建壹品,增速为+29%,建发,增速为+18%,招蛇,增速为+15%。1月至3月期间,销售额同比增速呈现为正数的企业存在,其中有中建东孚,其增速为正87%,还有中建壹品,增速是正54%,另外有邦泰,增速加23% ,也有金茂,增速为正23% ,也包括绿地,增速为正14% ,以及中海,增速为正11%。
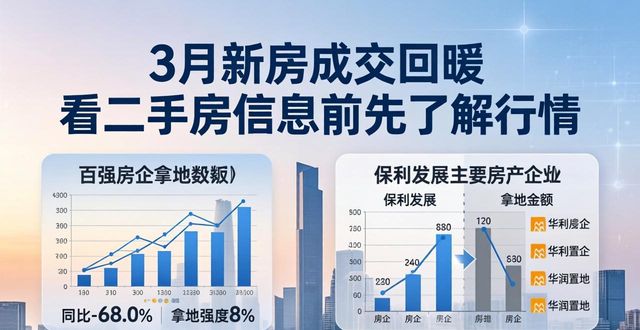
对于拿地情况而言,百强房企在拿地金额以及拿地强度方面,与同比相比都呈现出下滑态势。3月的时候,百强房企全口径拿地金额同比为-68.0%,拿地强度是8%,环比下降了13pct,同比也下降了13pct;拿地建面同比下降了50.6%;楼面均价为1.6万元/平,同比下降了35.1%。详细地去看,3月拿地金额比较多的主流房企有:属于保利发展的(其拿地金额是113亿元,拿地强度为43%)、华润(拿地金额70亿元,拿地强度31%)、越秀(拿地金额20亿元,拿地强度20%)、金地(拿地金额10亿元,拿地强度69%)。其中,保利于3月,在上海长宁区中山公园板块,以59.2亿元的总价,拿下纯住宅用地,楼面价为7.77万元/平,溢价率为6.43%;金地在青岛,以10亿元总价、2.2亿元的权益地价,拿下一宗住宅用地。鉴于高基数原因,1至3月,百强房企拿地金额,与拿地强度,同比均下滑。1月至3月期间,百强房企全口径拿地时的金额方面同比呈现-49.7%的变化,拿地所涉及的建面同比是-28.6%的变动,楼面均价为6661元每平,同比有-29.5%的变化,拿地强度为27%,同比降低了13个百分点。在1至3月拿地金额的排名里面,越秀地产处于排名首位,其拿地的金额为282亿元,同比增长幅度为372%,拿地强度是164%,然后是保利发展(拿地金额为127亿元,同比下降27%,拿地强度25%)、华润(拿地金额92亿元,同比下降72%,拿地强度21%)、金茂(拿地金额76亿元,同比下降62%,拿地强度34%)、绿城(拿地金额38亿元,同比下降62%,拿地强度15%)、建发(拿地金额33亿元,同比下降83%,拿地强度13%),融资方面:3月房地产行业的融资规模不管同环比都是呈现正增长。3月,房地产行业在国内外的债券以及ABS发行规模加起来是519亿元,和去年同期相比增长了6%,跟上个月环比增长了48%,平均发行利率是2.56%,和去年同期相比下降了0.44个百分点,跟上个月环比下降了0.68个百分点。从累计情况来说,1至3月发行规模总计是1264亿元,和去年同期相比增长7%,平均发行利率是3.10%,和去年同期相比下降0.12个百分点。详细来看,3月,信达、首开、华润发行债券的规模比较大,分别为35亿元、35亿元、25亿元,平均发行利率分别是3.12%、3.57%、1.90%。就到期规模而言,26年4月至12月期间,行业在国内外的债券到期规模为5447亿元,其中6月是一个到期小高峰,到期规模为1082亿元,7月也是到期小高峰,到期规模为913亿元。
【政策】
在中央层面,是在3日5月两会召开之时,《政府工作报告》予以发布的。而房地产相关方面而言,它的核心亮点存在二个。其一,也即首次提出了“加强初婚初育家庭住房保障”,后续政策可以期待。初婚初育家庭针对住房的需求相对比较刚性,要是后续中有相关政策出台,受惠家庭数量会相当可观,这对于减轻初婚初育家庭婚育成本、降低生活压力、提升年轻群体生育和购房意愿都能够起到积极作用的。有这样一些我们觉着相关且可行的举措存在着:其一呢,是发放额外的购房补贴;其二,要适当提高公积金最高贷款额度;其三,能享受额外的利率优化;其四,对住房套数认定标准予以优化;其五,通过保障房来提供实质性住房支持等等。报告还提出了“支持多子女家庭改善性住房需求”,我们觉得,在未来针对多孩家庭的购房政策方面,应该更多对实际需求加以考虑,要更加精细化、注重效果,侧重于在置换优惠之上。本次报告大体上全面涵盖了有子女家庭的住房需求,把住房政策跟人口生育政策相融合,这是积极应对人口发展新态势、构建生育友好型社会、稳定房地产市场的关键创新举措。报告提出“深入推进房地产发展新模式的基础制度以及配套政策建设”,从“加快构建”转变为“深入推进”这类措辞变化阐明了现阶段房地产新模式大框架基本已然形成,行业转型所带来的制度、政策监管、参与主体之间的转型也将会加快落实。此刻这份报告之中,还说到了别的房地产范畴的事项。比如说,“尽力稳固房地产市面,依据城市实际状况来把控新增量,去除库存,优化供给”,“深入推进住房公积金体制变革”,“改进保障性住房供给情况”,“进一步施展‘保交房 ’白名单规则作用 ,预防债务违约险象”,“按序促使安全畅快、绿色智能的‘好房屋’建造,施行房屋素质提高工程以及物业服务品质 improvement行动“, “高质推进城市更新,稳健施行城镇老旧小区、城中村等翻新”。对存量土地以及闲置房屋设施予以盘活利用,这在很大程度上延续了以往会议所采用的表述方式。我们觉得此次政府工作报告里与房地产相关的部分,基本上契合了前期市场所抱有的预期,其涵盖的内容相较于往年而言,更为周全、更为精细、更具针对性,与此同时,其中也存在着创新型的增量政策导向。往后房地产行业供应与需求两端的政策,均有着进一步落地实施的预期,以此来达成改善市场预期、促使房地产市场趋向稳定的成效。其中,需求端主要涵盖初婚初育家庭住房方面的需求,还有多子女家庭住房所需,以及公积金制度的改革等,供给端政策包含城市更新,还有盘活存量,收储,以及“好房子”的建设等,另外,房地产的基础,以及配套制度的建设,也有希望加快推进。
“十五五”规划《纲要》动用大篇幅去部署房地产高质量发展方面的工作任务。其中,“推动房地产高质量发展”被放置在民生篇,并且单独形成一个章节,这进一步强化了房地产在保障以及改善民生里的地位。《纲要》提出了多项具体的举措,其一,要加快构建房地产发展的新模式,健全多主体供给、多渠道保障、租购并举的住房制度,以此实现更高水平的住有所居。其二,要优化保障性住房供给,探索配租型、配售型保障性住房房源的有序转换和统筹使用。其三,要深化住房公积金制度改革。③完善商品房开发基础制度,完善商品房融资基础制度,完善商品房销售基础制度。④合理安排房地产用地规模,合理规划房地产用地布局,促进土地供应与存量住房相协调,促进土地供应与人口变动相协调。⑤推动已供未开发土地分类处置,推动在建项目分类处置,推进存量商品房盘活开发利用,推进闲置商业办公用房改造利用。⑥因具体城市情况采取不同策略增加改善性住房供给。⑦建设安全的房子,建设舒适的房子,建设绿色的房子,建设智慧的“好房子”,实施房屋品质全面提升工程,实施物业服务质量显著提升行动。⑧规范发展住房租赁市场,培育市场化的住房租赁企业,培育专业化的住房租赁企业。⑨建立房屋全阶段生命周期安全管理制度。《纲要》确定腔调来推动房地产实现高质量发展,供给与需求的两端将会协同共同发力从而稳定房地产市场,完善基础性制度其重要性显著突显,在“十五五”这个时期,现房销售或许将会有更多的探索情况出现,房屋安全体检、房屋安全管理资金、房屋质量安全保险这三项制度可能会有实质性的落地实施。在“完善人口发展战略,促进人口高质量发展”这一章节之中提到了“住房保障和购房政策朝着多子女家庭进行倾斜”,预计在未来涉及多子女家庭的公积金贷款额度、贷款利率、购房补贴、税费优惠等相关政策将会进一步得以落位。3)近两年,“高质量推进城市更新”、“盘活用好低效用地、闲置房产”等提法反复出现,这体现了政策思路的延续性。然而,在“盘活利用存量资源”小节里,特别提到“积极推动基础设施领域不动产投资信托基金(REITs)常态化推荐发行”,并且供给侧存量盘活依旧会是“十五五”时期重点工作之一。
在地方层面,其一,上海以及郑州将商业用房贷款首付比例降低到了百分之三十。其二,多个地方对公积金贷款政策予以优化,在这些地方中,成都和杭州提高了贷款额度,杭州与福州扩大了提取范围,成都和辽宁取消了公积金贷款次数的限制,苏州针对符合条件的青年人群给予公积金贷款贴息。3)南充针对新婚家庭给予贴息做法,是在提供一次性个人住房消费贷款时,按贷款额度的1%执行财政贴息,其最高额度为20万元;南京针对“以旧换新”实施贴息举措,则是对在26年12月31日前达成“卖旧买新”的购房人,给予贷款总金额1%的贴息,且总资金限额是1亿元。上海方面,收购存量房用作保障房的工作正在持续推进。2月2日的时候,浦东新区、静安区、徐汇区进行试点,启动了将二手房收购用于保租房的行动,之后,3月31日,上海市“住房收购置换”模式首个案例在静安区完成了签约。根据上海市地方金融管理局官网4月9日公布出来的信息,工商银行上海市分行给上海奉贤发展(集团)发放了上海市首单国企收购存量商品房转保租房购置贷款,金额超过6亿元。这些情况都标示着上海在市场化盘活存量住房、高效筹措保障性租赁住房领域达成了突破性进展。
【板块收益】
3月,房地产板块的绝对收益是-11.3%,其,为-5.7%,地产板块在沪深300面前表现不佳,行业当下处于政策真空阶段,尽管新房销售同比有稍微改善,不过其持续性有待进一步观察,市场信心欠缺情况明显。
投资建议
在 3 月,因核心城市政策、传统销售旺季、“以价换量”等因素带动,新房成交已然出现好转,至于能否持续还需观察,后续走向取决于库存去化状况以及二手房价是否企稳。阶段性回暖得以延续也需政策加大力度予以支持,可关注“4 月底政治局—5 月部委细则—地方执行”的情形,我们预估或许会在现有的“稳地产”框架里持续呈现积极表态举动,会更加看重落地执行以及政策协同发力。二季度能够关注高频基本面与地方政策落实的节奏,其中存在政策博弈机会。再者,大概在四季度前后的时候,有可能会出现那种名为“基本面拐点”的情况,这种情况或许会在二手房价格下降幅度变窄这方面体现出来。就投资这个角度来讲,大部分房企在2025年的时候计提减值的数额比较多,到了2026年的时候可能会开始筑底,所以在2027年的时候这个板块的利润率以及业绩有可能会出现回升,进而会使得今年四季度的市场对于27E估值产生改观。从这之外再延伸开来讲,有一部分秉持持有理念的商业地产公司已经有所动作,提前去布局新的业态、新的模式、新的场景,以此它们能够更好地抓住新消费时代背景之下所蕴含的机遇。
于现阶段,我们给出建议,要对三条主线予以关注:其一,是那些基本面稳定,于一二线核心城市的销售以及土储当中占比高,在重点城市之内占市率较高的房企,具体有华润置地、滨江集团、招商蛇口、建发国际集团、中国金茂。其二,是连续在销售和拿地上均有着显著突破的“小而美”房企,这便是保利置业集团。其三,是积极去探索新消费时代之下新场景建设以及运营模式的商业地产公司,涵盖华润万象生活、太古地产、瑞安房地产、嘉里建设、大悦城、百联股份。
风险提示
颁布的政策达不到预先期望的那样,销售情况以及房价不断地往下降,市场信心恢复的程度赶不上预先的估计。