
京沪二手房价格上升,学区效应明显成市场热门原因
京沪二手房价格上升 学区效应明显
3月28日,北京市海淀区上地片区有个房产中介之处人头在攒集涌动着,问询相关事宜以及前来办理业务的客户接连不断,络绎不绝。据该中介其中一位业务经理给出介绍表明,上地片区二手房在今年1季度拥有的增量明显是显著的,同比增加增长幅度大约为四成,缘由之一在于身为“学区房”有着传统优势的区域地位,每年4月之前都是处于市场旺季这个阶段;另外一方面而言,该区域的二手房价格在过去最近三年的时间里下降程度接近30%,优质房源所具备的性价比已然是比较突出的了。
位于北京市西城区菜市口片区的某房产中介,也迎来了二手房市场的“小阳春”。按照该中介业务经理的讲述,不但地理位置有着突出优势、学区状况也非常出色。而且,几个知名楼盘已然是“标杆”项目。再加上价格处于下行态势,同样吸引了不少客户的目光。
3月中旬的时候,国家统计局发布了最新一期的70城二手房价格指数,该指数呈现出了两个明显的特点,首先,二手房价环比价格出现了跌幅收窄的态势,并且连续两个月都在收窄,其次是三类城市都出现了跌幅收窄态势,其中一线城市表现最为明显,“还有一个重要特点,上涨的二手房城市是北京和上海,这充分说明超大城市价格调整得很充分,率先迎来了价格的拐点。”上海易居房地产研究院副院长严跃进说道。
上海链家研究院的负责人李根表明,在3月时的上海二手房市场当中,成交数据证实了市场信心的强有力回归 ,全市二手房成交量达到了3.1万套,不但和去年同月相比增长了6%,而且相较于今年1月份大幅度增长了37% ,价格方面同样呈现出企稳回升的积极信号 ,上海链家的数据显示价格指数依据环比上涨了1,% ,而作为先行指标的带看量 环比1月也取得了28%的增长 为后续成交提供了有力的支撑。
李根说道,这一系列表现充分展现了“225”沪七条新政的精准施策以及促进作用,新政借助优化限购、降低交易成本等多方面发力,切实打通了置换链条,释放了刚性与改善性住房需求,政策的持续发酵,给市场注入了流动性,推动上海二手房市场在量价齐升里稳步踏入良性循环的复苏通道。
北京链家研究院分析师冷会介绍说,3月份时,北京二手房市场呈现出出色的表现,就成交量而言,全月的二手住宅网签量为19886套,环比的增长幅度是144.6%,同比增长了3.4%,此为近15个月以来的最高水平。在价格方面,总体维持着平稳状态,与年前的一段时间相比较,有略微的上涨,止跌回稳的态势持续得很不错。
从成交结构方面来看,冷会指出,在3月份的时候,北京市东城、西城等中心城区成交的占比开始有所下降,而石景山、通州、大兴等城区占比却有所提升,这体现出“新市民”以及刚需群体进入市场的积极性相对是比较高的,说到成交房屋的产品属性,二手房主力成交面积依旧集中在60 - 90平米这个区间,其占比超过了40%,接着是60平米以下的户型,占比大概为25%左右,然后是90 - 120平米的户型,占比约为20%,120平米以上户型占比不到15%。
严跃进表明 , 在之前的几年当中 , 北京以及上海这两个地方 , 二手房挂牌的数量是比较多的 , 供应与需求二者之间的矛盾是相对较为尖锐的 , 因而房价已经历经了深度颇为可观的调整。众多二手房的价钱已经较之最高点下降了40%甚至还要更多 , 价格调整实际上已经比较到位了。
综合贝壳、中原、上海网上房地产等数据后,广东省住房政策研究中心首席研究员李宇嘉强调,春节后楼市“小阳春”成色十足,这主要体现在二手房市场,一线城市周环比增长极为显著,尤其是3月以来的三周(3.2-3.22),上海、深圳、广州周环比平均增长了24.1%、57.5%、30.2%,部分二手房交易创下阶段性新高,例如3月第三周(3.16-3.22),深圳二手房成交创17个月单周新高,上海二手房交易量也创下新高(7488套)。
中部地区活跃 合肥二手房迎五年以来最热“小阳春”
“超一线城市”中,除了北京、上海、广州、深圳二手房市场回暖势头极为迅猛之外,一些省会城市的表现也是相当值得关注,它们涵盖了合肥、沈阳、南京,春节过后这些城市的市场行情同样十分活跃,合肥作为中部城市里具有典型代表性的城市,迎来了近五年以来热度最高的“小阳春”。
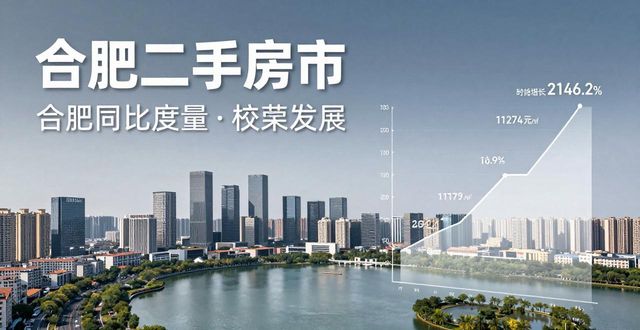
合肥贝壳研究院进行监测,在 2026 年 3 月,合肥贝壳二手房成交量与比 2 月相比,环比增长了 244.2%,和去年“小阳春”时段同比,也增长了 46.9%,它的绝对数以及增幅都全都创下了自 2021 年开始以来的新高。从房价方面来看,3 月二手房成交的均价是 11274 元一平米,环比增长了 0.9%。从季度角度来看,在 2026 年第一季度,二手房成交的套数环比增长了 27.8%,和 2025 年一季度同比,增长了 32.0%;2026 年第一季度二手房成交均价为 11316 元一平米,环比增长了 0.3%。无论是月度还是季度,二手市场量价齐升。
贝壳研究院合肥分院的院长余路晴表明,在二手市场呈现出火热态势之际,合肥贝壳研究院所监测的新房项目市场,也出现了同步的火热状况,在2026年3月的时候,新房成交的套数,环比增长了232.7%,新房成交的均价,环比增长了0.7%,同比增长更是达到了4.6%,新房市场同样是量价齐升。
按原因剖析而言,贝壳研究院给出了对应的剖析,主要涵盖三个方面的缘由。一则,合肥楼市在历经 4 年深度调整之后,不管是房价收入比,还是租售比这类指标,大体上回归到合理水准,并且持续靠近大部分人的心理预期价格,借此让整体入市信心获得显著提升;二则,从中央直至地方一系列的楼市定调,明晰了楼市发展的重要意义以及未来的潜力,进一步强化了刚需和改善客户的入市信心;三则,自去年下半年以来,因楼市持续低迷而积压的客户群体集中进行释放,再加上 3 月本身属于传统学区置业的高峰期,进一步拉高了市场成交量以及热度。
余路晴着重指出,从整体情况去看,今年所呈现的“小阳春”行情,在合肥近五年的时段里,是热度最高的,也是强度最大的,同时还是持续时间最久的,更是最值得人们去期待的“小阳春”,并且有着希望为合肥全年的楼市止住下跌态势、回归平稳状态奠定极为有力的基础。
新房市场回暖尚待观察 专家:市场分化或将加剧
和二手房所呈现出的“小阳春”,恰恰形成了极为鲜明的对比的是,新房市场的增量,却迟迟都没能在大范围被激活。中指研究院给出的数据表明,自从3月开始以来,也就是3月1日到21日这个时间段内,全国重点的30个城市,新房成交的面积,和同比相比下降了14.6%。其中呢,一线城市新房成交的面积是53万平方米,和同比相比下降了19.7%;二线具有代表性的城市,新房成交面积是147万平方米,和同比相比下降了11.1%;三线以及四线具有代表性的城市,新房成交面积是48万平方米,和同比相比下降了7.6%。
李宇嘉称,是受高基数、需求分流、推盘节奏等因素影响,新房“小阳春”不出突出显著之意!于去年一季度时,因受到2024年底“9.26”新政的作用影响结果,致使2025年一季度产生新房交易小高峰,再加上去年一季度好房子首发因素凸显突出显著,并且在售项目去化周期伸长拉延长度等影响,所以今年3月份新房没能迎来“小阳春”。 “但是呢,新房交易在部分楼盘呈现表现突出显著之意,其一乃是中心区品质和区位优势突出的好房子项目,其二呢是近郊学位、交通、配套等优势突出,而且价格相对友好包容宽大的楼盘。”。”李宇嘉说。
紧接着,楼市所具有的热度能不能够获得维持,市场当中的行情可不可以延伸回暖呢?专家们广泛持有看好的态度,并且给出了实在的意见以及建议。
李宇嘉觉得,当下热点城市不少区域二手住房价格回到了2015至2018年的水准,因前期政策(像降低首付、利率以及税费成本等)的扶持,刚性需求被充分地激活了。举例来说,京沪300万以下,广州200万以下二手房交易回升更为显著,由租转买的需求较为明显。与此同时,刚需活跃促使部分改善性需求得以实现,市场循环效果显著改善,这体现在京沪300至600万的房源交易有所上升。所以,在有着价格友好这一情况、存在政策扶持这一状况、具备循环改善这一情形的三重带动之下,4月份的楼市热度将会获得支撑。
针对刚需发力以及改善开始呈现回升态势这种情况,李宇嘉给出建议,各地应当进一步去梳理既有的政策,尤其是住房消费领域当中存在的堵点,在公积金、所涉及的异地流转与贷款方面、补贴方面、二手房带押过户等方面加大政策落地以及营商环境建设力度。除此之外,对于一些购房需求集中的片区,要针对老百姓急难愁盼的公共设施缺口、影响购房预期的关键配套等,去进行补短板工作。
严跃进称,后续市场分化没准会更厉害。优质地段的次新房,总价能把控的拆迁房,有稀缺资源的房产,学区资源棒的项目会首先稳住反弹;而远郊的,没配套的,房龄太大的老旧房源,还有挂牌价显著提高的,就算在整体回暖的行情里,其修复速度或许也会相对滞后。总体来讲围绕安居宜居需求的市场会更具可持续性。(记者 黄春棉)