
出租出售慢才是真风险,别只看挂牌价
先抛出一个, 可能会让不少人感觉不舒服的判断: 在这一轮楼市调整当中, 真正起到决定作用, 关乎一个家庭财富命运的, 并非房价下跌了多少个百分点, 而是你手中的那套房, 是否能够被“交易”这两个字所承接。
价格是账面数字,交易才是真金白银。
许多人在判定房子是不是安全时, 惯于开启二手房平台, 瞧瞧同小区挂牌价是涨了还是跌了, 然而极少会切实去计算这套房究竟要多长时间才能够租出去, 要经过多久才可以卖出去, 以及在真正达成交易的时候要让出多大的空间。
这恰恰是问题的关键所在。因为挂牌价所代表的是卖方的愿望, 而租客以及买家的实际行动, 才代表着市场需求。
房价下跌会让人心疼,流动性消失却会让资产失去兑现能力。
今年上半年, 一线城市住宅平均租金回报率已然降至 1.5% 左右, 深圳一些高价片区更是低于 1.3%, 相同资金要是用来购买国债或者存入大额存单, 收益都有可能比出租房屋更高。
当租金所带来的回报在长时间范围内始终低于无风险收益, 房产作为一种投资品的吸引力自然而然地就会出现下降的情况, 买房的人所考虑的内容就不再仅仅只是未来房产能够上涨多少的问题, 还会进而追问每年持有该房产需要付出多少成本。
更需加以警惕的是, 存在这样一些情况, 某些房子的租金并非单纯只是回报比较低, 而是业主持续不断地降低价格, 房子挂牌出去历经几个月的时间, 却始终都没有租客出现。
租金值得被关注的原因在于, 它相较于买卖而言, 更贴近日常生活, 并且比房价更早地将需求变化显露出来。
一般而言, 通常租房只需负担一两个月之收入, 若是租客相中即可签约 ;可买房大多动用家庭多年所蓄之处, 还要身负长达数十载的贷款。
假设存在一套住房, 就连租客都不容易将其吸引过来, 要是打算凭借更加高昂的价格去寻觅买家的话, 一般而言只会变得愈发困难。
这并非是讲租金必然能够精准地预测房价, 而是在人口、就业、配套以及居住意愿产生变化之际, 租赁市场常常会率先呈现出反应, 买卖市场则兴许会由于业主惜售、预期滞后从而暂时保持表面上的稳定。
故而, 判定一套房屋的状况, 并非仅仅依据邻居所挂出的价格, 还需要考量近两个月内有多少人致电咨询看房情况, 同户型实际成交的套数究竟有多少,以及最终达成交易的价格与挂牌价格之间的差距究竟有多大。
房子所具备的使用价值, 相对而言能够保持稳定的状态。而其建立起来的金融价值, 却是基于“存在有人愿意接手此情况”这个事情之上的。
即便一套房住着的时候依旧让人感觉舒适, 能起到遮风挡雨的作用, 这也并不表明它依旧有着优良的投资价值;要是既没有租客, 又没有买家, 而且银行抵押评估还持续下降, 那它就仅仅剩下居住的功能了, 很难再去充当财富增值以及资金周转的角色了句号。
曾经的二十年间, 不少人有了这样的经验, 即眼下卖不出, 往后总归能卖出去, 这是由于城市当中的人口不断在增加, 好多区域都处于快速城市化进程里, 房子极易寻得新的接手之人。
当人口结构发生改变, 并且流动方向也出现变化时, 房产市场所直面的, 便已经不再单纯只是情绪方面的波动了却呈现为需求总量朝着重新进行一种分配此一局面趋向。
据国家统计局所展示的数据表明, 在2024年年末的时候, 全国人口相较于上一年减少了139万人, 此刻这已然是连续的第三年呈现负增长状态, 更为关键要紧的是, 人口依旧在从县城朝着地级市流动迁徙, 是从地级市朝着省会流动, 并且还进一步朝着少数头部都市圈集中汇聚。
在这般的流动态势情形下, 处于核心城市里, 那些处在优质地段, 且公共服务方面得以完善的区域, 依旧有着可能, 拥有一份稳定的需求;然而对于那些人口持续呈现外流状况的三四线城市, 以及县城, 还有外围板块而言, 就要去面对数量变得越来越少的租客, 以及买家了。
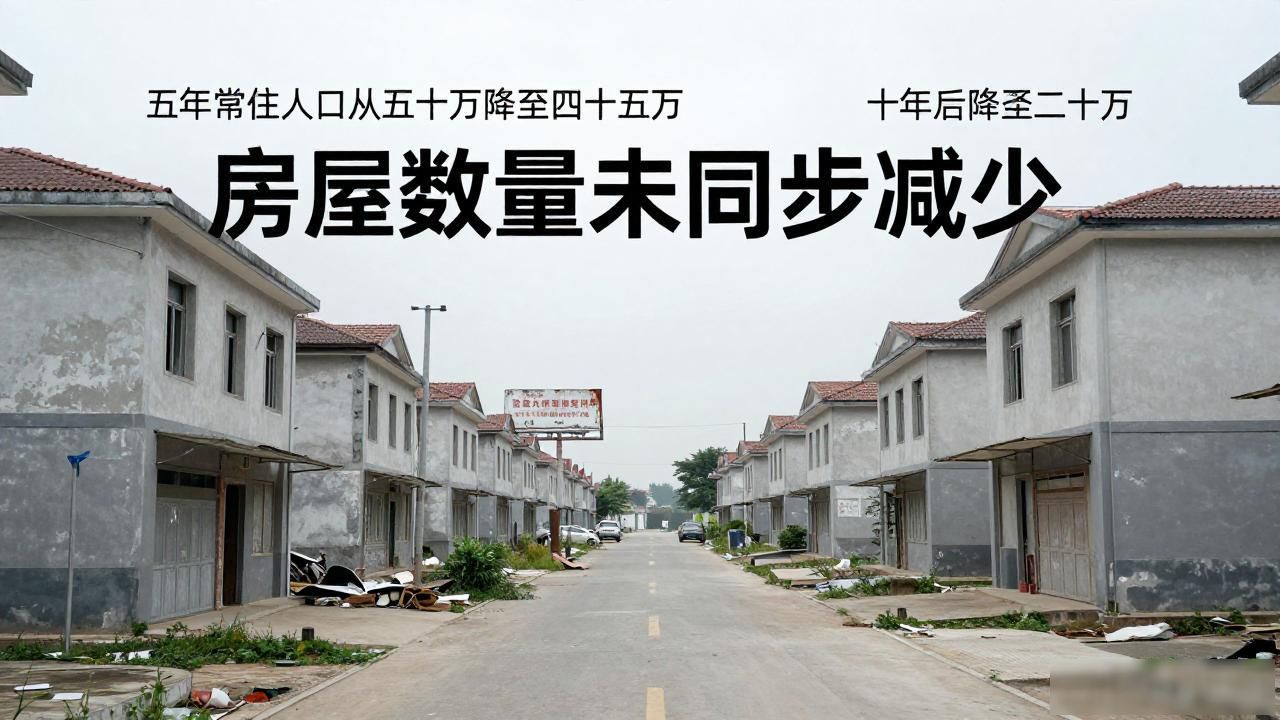
假设存在这样一个县城, 在五年的时间段里, 其常住人口从五十万下降到了四十五万, 而在十年之后, 又进一步降到了四十万。然而, 这个县城的房屋数量并不会随着常住人口的减少而同步降低。最终, 这种供需关系的改变会在空置率之间、租金以及成交速度这些方面体现出来。
农村自建房的变化给出了一个直观参照, 不少曾经被装修得很精心、面积颇为宽绰的房屋, 眼下并非房屋自身有问题;而是村庄里年轻人产生了减少的情况、常住人口出现了下降的状况, 房子就这样很难售卖、极难出租, 甚至长时间处于无人来使用的状态。
房屋产权的交易与否, 其决定要素并非仅仅局限于在法律层面是否具备售卖的条件, 而是切实取决于在实际状况中是否存在数量充足的诸多人员对其怀有需求。
日本, 房地产泡沫破裂之后的分化揭示这一要点, 东京核心区域, 其房价历经多年调整, 依旧具备修复能力, 然而在人口收缩地区, 却涌现出大量空置住宅, 部分房屋即便低价售卖, 买家仍旧需承担后续税费以及维护成本。
在日本整个国家范围内存有的空置住宅数量已然大于900万户之多, 其所占住宅总体数量比例超过了13%, 这并非是单个小区存在管理不妥善的状况, 而是综合人口老龄化这一因素、区域收缩这一现象以及房屋供给过剩这一态势共同叠加之后形成的结果。
类似的区域差异, 在中国台岛地区也有所呈现, 台北都会区需求依旧较强, 然而,人口收缩县市当中的那些老旧公寓, 其成交价格以及交易速度, 均明显承受着压力。
这些案例并非表明不同地域会全然重复同一条路径, 倒是警示众人, 于城市化高峰过后, 房产必定迈入分化时期, 一切房子一同上涨、一同易于售卖的阶段不会恒久延续。
未来, 真正需要进行重新估值的, 并非房子装修得多么漂亮, 而是要看它所处的城市, 是否具备持续吸引人的那种能力。
三年之前, 某些紧挨着核心城市的区域, 还被再三包装成了“价值洼地”以及“绝版机会”, 现如今, 部分板块出现了挂牌半年很久依旧没有成交的状况, 而且租金不足以覆盖月供利息。
从处于被追着抢的状况, 转变到长期无人过问, 这种转变所需年限可能不到三年, 这一情况揭示出市场发生变化的速度, 常常超过家庭内心原本所抱有的预期速度。
当面对如此这般的环境时, 持有者不妨将问题聚焦于三个具体的指标之上: 片区在过去的三年时间当中, 常住人口到底是属于流入的状态还是流出的状态, 房子是否能够在两个月的时间范围之内,凭借合理的租金找到租客, 同小区同户型在今年究竟完成了几笔真实的交易。
这三个问题,比业主群里的乐观判断更接近一套房的真实处境。
要是租房所得已然没办法涵盖基本的持有花费, 而买卖的市场又长时间不存在交易成就, 那就得再度审慎考量这套房子到底是资产类型, 还是暂且占用着资金的库存呢。
这并非是要劝说所有人去进行抛售, 也不是在断定所有并非处于核心位置城市的那些房子都毫无价值, 房屋它首先是一种用于居住的物品, 存在这样一些房子, 它们适合人们自己居住, 周边配套设施成熟, 而且家庭所承担的经济负担处于可控范围之内, 然而, 这类房子与那种纯粹是依靠房价上涨预期才去购买的投资性质的房子相比, 两者是不能够被放置在同一个衡量标准尺度之上的。
真实靠谱的判断, 并非去猜测房价接下来是上涨或是下跌, 而是要考量家庭是否能够承受持有周期变长, 以及租金有所下降还有出售时出现折价这种情况。
以往, 人们惯于用“涨了多少”来衡量房子的价值;今后, 更应当留意“能不能换出去”, “有没有人愿意租”, “区域需求是否还在增长”。
账面价格可以在短期内维持体面,流动性却很难长期伪装
才可更贴近资产的是, 那能够妥善达成变现壮举, 且能够不间断培育出合乎情理现金流的钢筋水泥;而被众人摒弃在求租行列之外, 又被众人拒于购买意愿范畴以外, 还长时间将资金束缚其中的房子, 即便拥有再高高在上的账面估值, 也极有可能仅仅沦为库存罢了。
清楚地看好这一点, 并非形成恐慌之态, 而是使得每个家庭在从事买卖以及做出持有决定之际, 减少一些惯性思维, 增添一些对于人口、收入、需求以及自身承受能力的判断考量, 房子最终必定要回归到居住与生活的本质自身, 而非始终凭借上涨预期来支撑其价值。