
2023年带押过户全面落地,二手房交易省钱省时全攻略
今日足球现场直播-高清无插播
2023年, 全国推行不动产“带押过户”, 此后, 长三角地区的上海、苏州、杭州、南京、合肥等城市, 均已全面落地。那么, 这项政策, 对于二手房交易, 会产生怎样的影响? 而买卖双方, 又需要注意哪些法律要点?
01 什么是带押过户
在传统的二手房交易里头, 卖方得先把银行贷款还清, 解除抵押之后, 才能够去办理过户手续。卖方通常就得借用过桥资金, 这成本高, 周期还长。带押过户指的是, 在卖方房产还有抵押贷款没还完的情形下, 买方能够直接去申请过户, 房产上面的抵押权会跟着一起过户。过户完成后, 买方的按揭贷款到账了, 会优先把卖方的贷款余额给清偿掉,剩下的部分支付给卖方。这一项政策极大地使得交易周期缩短了, 还降低了交易成本。
02 带押过户的操作流程
其一, 买卖双方订立房屋买卖合同, 约定采用带押过户这种方式。其二, 买方向银行去申请按揭贷款, 此银行可以和卖方的贷款行相同, 也可以不同那种情况。其三, 买方贷款获得批准之后, 买卖双方以及银行一同到不动产登记中心去申请“抵押权转移登记”, 或者是申请“抵押权变更登记”。其四, 登记机构审核通过以后, 把房产过户到买方名下, 与此同时将抵押权人变更为买方贷款银行。其五, 买方贷款银行进行放款, 资金进入监管账户。第六步, 监管账户先清偿卖方原贷款余额, 之后剩余款项支付给卖方, 整个流程一般需要10至15个工作日。
03 买方的法律风险与防范
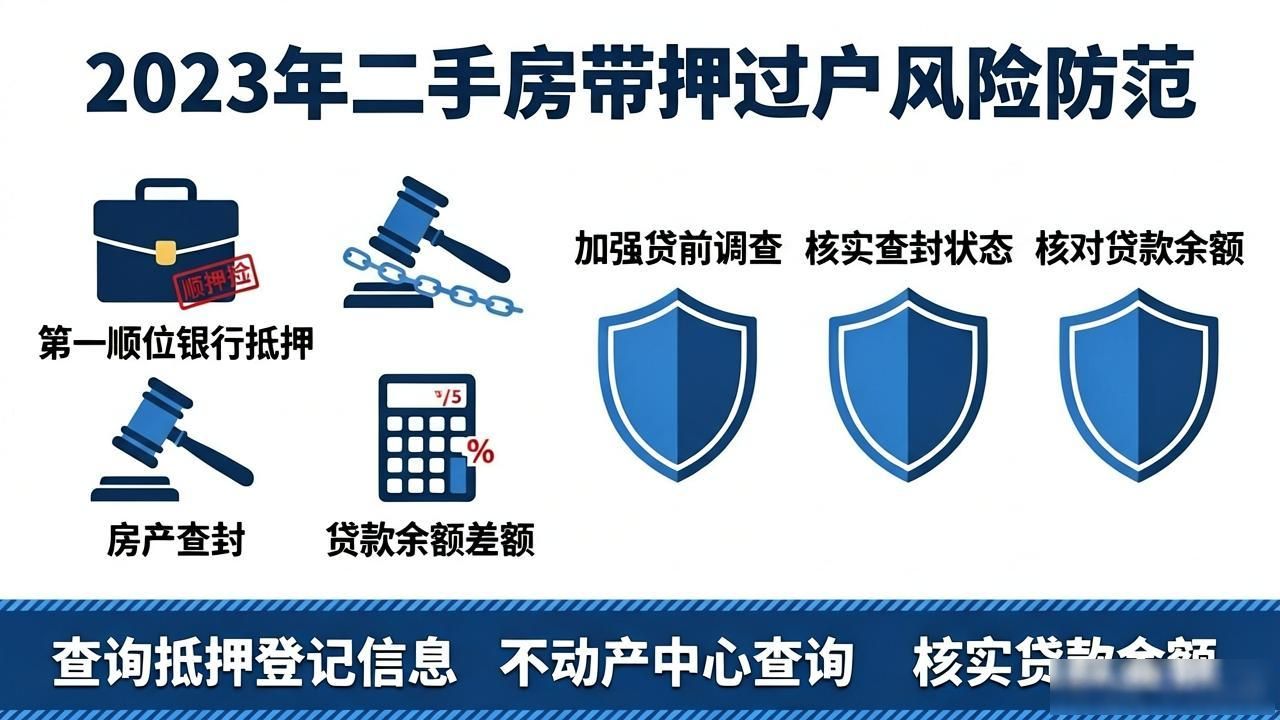
风险一: 卖方的房产存在着多个抵押权, 像是第一顺位的银行抵押, 还有第二顺位的个人抵押。带押过户一般情况下仅仅适用于单一抵押权。要是存在多个抵押权的话, 那就需要所有的抵押权人都同意了才能够办理。防范措施: 在交易之前查询房产抵押登记信息, 以此来了解抵押顺位以及金额。风险二: 卖方的房产存在着被查封或者被保全的情况。带押过户仅仅适用于抵押状态, 并不适用于查封状态。要是存在查封的情况, 那就必须得先解封才行。防范措施: 在交易之前前往不动产登记中心查询房产查封情况。风险三: 卖方的贷款余额超过了买方的贷款金额。要是卖方所欠银行的贷款为100万, 而买方贷到的款项仅有80万, 那差额20万就得由卖方自行筹集。当卖方没有能力去补足这个差额时, 交易就没办法完成。防范的措施是: 在签约之前要求卖方给出贷款余额的证明, 对差额进行评估。买方能够申请更高额度的贷款, 或者要求卖方提供资金。
04 卖方的法律风险与防范
风险一: 存在这样一种风险, 即买方贷款未能获批。而带押过户有着特定前提, 那就是买方贷款要获批才行。要是因为买方征信方面存在问题致使贷款被拒绝, 此时卖方房屋已然完成过户, 然而银行贷款却不能够到位, 卖方之前所背负的原贷款依旧存在, 如此便会陷入一种困境之中。针对此的防范措施是: 在建约之前就要对买方资信展开审查, 并且要求买方提供银行预审批通过函。风险二: 有风险二, 乃是买方贷款的放款出现延迟情况。在买卖合同里应该明确约定好买方贷款放款的最晚期限, 以及在逾期时卖方所拥有的解除合同的权利。风险三: 还有风险三, 即买方在房屋过户后不配合后续流程。建议借助资金监管账户来进行操作, 以此避免买方私自进行操作。
05 银行和登记机构的特殊要求
上海、杭州等地规定, 买卖双方的贷款行为得是同一家银行, 或者是两家签了合作协议的银行, 不然就没法办理跨行带押过户。苏州、南京已支持跨行带押过户, 不过要原贷款行和新贷款行出具同意函。买方申请贷款时, 要搞清楚银行是否支持跨行带押过户。卖方若有好几笔贷款, 像组合贷、消费贷这种, 就得所有贷款行都出具同意函。
06 长三角各地实操差异
上海: 全面去推行, 对同行以及跨行带押过户予以支持, 其登记效率是比较高的。苏州: 试点开展得较早先行, 操作方面已然成熟, 不动产登记中心当中设有专门的窗口。杭州: 对同行带押过户给予支持, 若是跨行则需要提前去进行沟通。南京: 对同行和跨行都予以支持, 不过要求买卖双方去签署四方协议。合肥: 支持同行带押过户, 跨行的情况还尚未普及。建议在交易之前去咨询当地的不动产登记中心以及银行。
针对“带押过户”、“二手房交易”而言, 涉及“抵押贷款”、“长三角房产”里的“上海不动产登记”, 其中的“跨行过户”存在“法律风险”。