
2026年3、4月京沪二手房成交创新高,驱动因素大揭秘
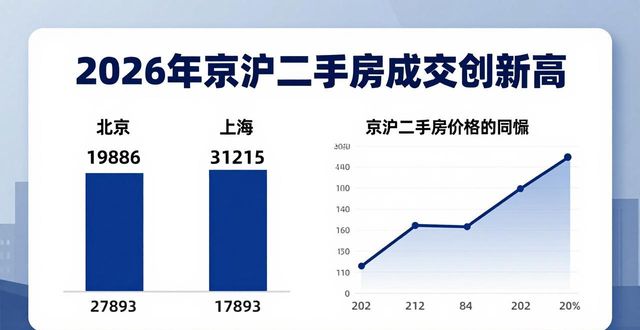
2026年3月,北京二手房成交数量为19886套,此成交额创下了近15个月单月成交的高点;上海成交数量为31215套,该成交量刷新了近五年的纪录。进入4月,热度持续延续,北京成交数量为17893套,上海成交数量为28742套,这两个成交量双双创下近五年以及近十年同期的新高。轮次被市场称作“小阳春”的这般行情,它的成色以及结构,全然经由一组组确切数字予以定义。## 驱动要素剖析如下:价格、政策跟季节的三重奏此轮行情并非毫无缘由,它的驱动能够精准剖析为价格深度回调、政策精准扶持以及季节性需求释放这三者的叠加。首先,连续长达11个月的价格回调,将刚需入场最大障碍予以扫清。到2026年3月时,京沪二手房价格止住了下跌态势,开始环比回升,不过前期深度调整致使大量房源总价进入了刚需“射程”范围在2026年3月,北京300万以下房源成交占比已从2025年3月的40.6%,跃升至58%;上海同期成交占比也从51.8%提升至64%,部分机构统计的占比甚至高达73%。这一情况也就意味着,市场交易重心已经大幅度下沉到了2016年以及更早时候的价格水平。其次,在2026年初的时候,两地分别出台了优化政策,这些政策直接把购房门槛给降低了,同时也降低了购房成本。在北京,首套商贷的首付比例被降至了**15%** ,而非京籍人士购买五环之外住房的社保要求被缩短到了**2年**。在上海,外环以内购房的社保年限从3年缩减成了**1年** ,并且首套公积金的最高贷款额度从160万元提升到了**240万元**。正是这些措施,精准地撬动了社保刚刚满年限的新市民、年轻家庭等核心刚需群体。另外,传统购房旺季当中的“金三银四”,与学区房入学窗口期相重叠,进而形成了需求的集中释放情况,春节过后积压的需求进入市场,使得市场活跃度得到显著提升,上海链家门店的带看量增长为百分之三十,新增客户量增长为百分之五十一,中指研究院指数研究部总经理曹晶晶指出,“传统旺季与学区房入学窗口期相叠加,是本轮重点城市出现‘小阳春’行情的核心因素。” 刚需画像:精算后入场以及务实做出的抉择,支撑起占有七成以上成交量的刚需群体,其画像跟行为模式高度一致。首先,他们主要是年龄处于25岁至35岁之间的双职工家庭,其次购房动机单纯是为了首套自住、结婚或者子女教育,再者其决策具备高度理性,然后核心诉求是在可以控制的预算范围之内达成居住效用的最大化,接着低总价是他们做出选择的绝对前提,随后这直接对应着低首付以及可控的月供,最后以上海作为例子,政策调整之后,双职工家庭公积金贷款最高能够贷480万元,对于总价在250万元以内的房源,基本上能够实现公积金的全覆盖,月供在8000元至10000元之间,对于家庭财务压力较小。甚至于有部分年轻人,由于厌恶负债所带来的压力,从而选择手持了**200万现金**,以全款的方式去购置小户型。他们的选择,其逻辑是清晰的:**用距离去换取配套以及确定性**。核心区的“老破小”,尽管房龄是旧的,然而却拥有成熟的“15分钟生活圈”,在通勤、就医以及就学方面都很便利。研究表明,居住在核心区的通勤时间,相较于郊区而言,日均要少**45分钟**,每个月能够节省交通成本大约**800元**。与此同时,二手房的现房属性,完全规避了新房烂尾的风险,那种所见即所得的居住体验,是另外一种安全感。关于市场分化,这是构成结构性复苏的清晰表明迹象,此次回暖并非那种普遍上涨的态势,它的结构性特点展现于,区域方面以及产品类型方面存在极为强烈的分化状况,而这种分化状况又进一步证实了有真实刚需推动的基本面,核心区域具有优势的房源,和远郊区一般的房源,二者的走势有着明显的不同。具体来说,在北京,西城区、海淀区的学区房源价格,按照环比计算涨幅超过了百分之五,部分房源总价上涨情形为三十至四十万元,然而,像房山区等远郊板块涨幅仅仅只有百分之零点一到百分之零点三。上涨幅度为百分之三至百分之八的上海内环内次新房价格,环比出现上涨情况,然而类似临港那样在远郊的区域,去化压力依旧是存在着的,刚需房源以及改善型房源,两者的热度是完全不同的,上海那些价格在五百万元以上的改善型房源,其成交占比仅仅只有百分之十七,回升的幅度是有限的。市场呈现出一种刚需房源热,改善型房源温和的局面,置换链条要实现完全畅通,仍然需要一定的时间。广东省住房政策研究中心首席研究员李宇嘉分析指出,当下重点城市二手房市场层面,交易状况呈现为低总价房源占据交易主导地位,中高总价房源交易量态尚未显著活跃,置换环节的循环流通状态仍亟待改善。关于本轮“小阳春”可持续性的未来展望,市场各方观点聚焦于刚需热度往改善需求的传导效能,还涉及风险提示。曹晶晶,这位中指研究院的人员觉得,后续的走势是由两点来决定的,其一呢,是刚需的热度能不能够有效地传导到改善型需求那里,进而形成梯次性的释放;其二呢,是房价的预期能不能够逐步地得到修复,以此来改善市场的那种观望情绪。国金证券的宏观分析师宋雪涛则表明,市场的供需已经出现了边际上的改善,呈现出“需求延续改善、供给边际收缩”的状况,预估在6 - 8月的时候,二手房挂牌价的降幅将会收窄到0附近,市场会进入到结构性回暖的新阶段。高盛有着更为乐观的判断,预计上海房地产市场可能会率先触底,时间是2026年底,深圳房地产市场同样可能会在2026年底率先触底,并且在2025 - 2028年期间房价累计会上涨15%。不过,风险也是相当清晰的。市场的复苏对持续的政策友好环境有着高度的依赖,同时还依赖于宏观经济能够平稳运行。与此同时,巨大的内部分化的意义在于,针对并非所有房产都能够分享复苏红利而言,“品质为王、地段至上”会成为未来市场更为显著的标签。这一轮小阳春,是由刚需支撑场面,低总价房源承担主要作用,它到底是新一轮周期的起始点,还是处于深度调整期间的一次结构性反弹呢,其答案正隐藏于后续每个月呈现出来的成交结构数据当中。