
广州二手房3月成交回暖 近12个月新高
2026年3月,克而瑞有监测情况,广州方面,因中心区高总价物业起到带动作用,从而迎来了局部的那种“小阳春”。
和新房不一样的地方在于,克而瑞监测发现,3月期间,广州的二手房,在全市这个范围之内,展现出了显著的修复特性,进而成为了市场回暖的主要力量。
3月的广州二手房,呈现了什么样的特征?
2026年3月广州二手房市场成交核心表现
克而瑞数据监测表明,受到春节假期购房需求积压后集中释放的季节性规律所影响,每年3月都是广州二手房成交的常规修复节点,2026年3月时广州二手房成交了10446套,环比增加幅度为96.91%,达到了近12个月的新高状态,显著高于近3年的平均水平,这印证了本次成交修复具备明确的超季节性走高特性,并非仅仅是由季节性波动所带动的。
透过成交结构来具体查看,克而瑞数据监测所呈现的情况表明,在3月的时候,有关广州二手房的结构特征以及分化表现是十分显著的,其具体的表现呈现为各式各样的情况,具体如下:
(一)区域结构:全域回暖但梯度差异显著
涨幅均超百分之百,环比涨势明显,二手住宅网签套数在二零二六年三月于广州一一区划,态势全域回暖呈,然而显著差异存其中区域区间涨幅:
1.涨幅处于TOP3位置的区域有,增城区凭借162.14%的环比涨幅位居首位,荔湾区、白云区、番禺区的环比涨幅都超过了150% ,其主要是因为近郊低总价房源性价比显著突出且核心区置换需求得到释放,江南西、东晓南、西关等中心区热门板块的成交量全部实现了翻倍增长。
1.这并非是一个简单的事,2涨幅末位3区域,其中包括越秀、天河等核心区,这些核心区涨幅相对较低,这主要是因为核心区房源价格相对坚挺,并且2月成交基数较高。另外,从成交占比来看,中心四区,也就是天河、海珠、越秀、荔湾,再加上番禺区,它们的成交量占总成交的60%以上,这说明近郊远郊低价刚需房源、中心区优质改善房源两类需求同步释放,进而表明市场修复具备全面性。
(二)客群结构:刚需为基本盘,改善需求同步回升
2.成交主力依旧是刚需,克而瑞数据进行监测后显示,在3月的时候,200万元以下低总价的二手房源成交占比达到了56%,这主要是新市民以及年轻群体的首次置业需求,因为受益于低首付以及低利率政策,这类群体的购房门槛被大大降低了。
2.改善需求稳步释放,其中,90至144平方米的改善型房源成交占比,环比提升了0.72个百分点,“卖一买一”的置换需求占比持续上升,刚需上车带动置换的正向循环已然形成。
2.据公开报道,3杠杆意愿回升,按揭付款占比环比提升,提升幅度为13.64个百分点,提升后至50.56%,这反映居民使用财务杠杆购房的意愿明显增强,居民对市场的信心也在逐步修复。
(三)价格特征:整体以价换量,结构性止跌企稳
二手房成交均价,在2026年一季度的时候,同比下降了13.49%,整体依旧处于“以价换量”的阶段,不过价格分化的特征是十分明显的。
3.核心区优质房源价格停止下跌、趋于稳定,依据公开数据进行统计,天河华景新城3月成交均价与上一环比相比,出现上涨,上涨幅度为4.9%,珠江新城以及金融城等核心板块,这些地方的优质房源议价空间显著收窄,部分业主着手提高挂牌价格。
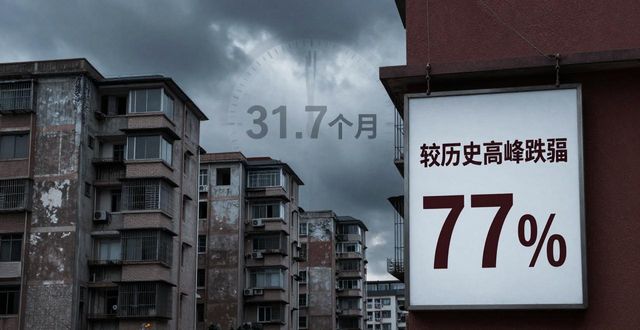
3.远郊非核心的房源,仍得让利才能成交:就像是从化、增城等远郊区域里那些没有配套、也没有学区的非核心房源,要实现成交就还需要通过价格让步,部分楼盘的价格现在仍处在下行的通道之中,增城非核心板块的部分项目跟历史高峰相比跌幅达到了77%,远郊房源的去化周期高达31.7个月。
成交走高的核心驱动因素深度分析
(一)政策累积效应叠加年初新政催化,持续降低交易门槛
自2024年起始,广州接连不断地颁布了一系列举措,其中涵盖了取消限购这一行为,以及将换购住房个税退税的时间延长至2027年年底这般的规定,以此进一步促使住房需求得以释放,所包括的部分政策情况如下:
就实际减负效应说来,拿总价200万元的首套刚需住宅作例子,新政施行后,首付相较于2024年以前20%的比例,少付了10万元,购房门槛一下子降低了50%;剩下170万元房款去办理30年商业贷款,按照2026年一季度3%的首套房贷利率来计算,月供比2023年4.3%的利率水平,减少了约1460元,总利息支出减少超过50万元。
值得一提的是,依据克而瑞调研所显示的情况,当限购取消之后,非户籍购房客群的占比相较于2024年而言,提升了大约8个百分点,进而成为成交增长的重要结构性支撑。
(二)城市基本面托举需求底盘
广州身为国家级中心城市以及人口流入核心之地,依据广州市统计局所发布的2025年国民经济和社会发展统计公报表明,广州常住人口规模稳稳地保持在1800万以上,刚需与改善型需求的根基盘极为稳固。按照克而瑞的统计,在2022年至2025年期间,广州一二手住宅的年总成交量稳稳地处于15 - 18万套的区间范围,就算是在2024年至2025年的市场调整阶段,也未曾出现需求的急剧下降,这证实了市场底盘的稳定性。
(三)供需端:价格出清后匹配度提升,三类需求共振放量
克而瑞数据监测表明,历经四年市场调整,供给端的价格以及结构,已然和当下需求的支付能力、需求特征高度契合了。从供给端进行审视,价格泡沫实现了充分出清,供给结构紧贴刚需需求,依据克而瑞板块价格监测数据,在2025年下半年到2026年一季度期间,广州二手房挂牌价累计回调幅度达到了20% - 30%,部分远郊板块的回调幅度超过了50%,就像增城叠溪花园单价从2.1万元/㎡跌到了4700元/㎡,前期所积累的价格泡沫已经充分释放,房源的性价比明显提升了。同年2024年,限售政策取消之后,二手房挂牌量逐步稳步上升,供给结构显著明显向刚需群体倾斜了,在2026年的一季度里,那挂牌房源当中,200万元以下的低总价房源,其占比提升、提高至了56%,90㎡以下的小户型房源,占比达到、高达55%了,此情况跟年轻的新市民的支付能力,以及首次置业时候的户型需求,高度匹配、非常契合。站在需求端的角度去看,广州刚需客群之中,核心总价承受能力是集中在200万元以下这个范围的,供给端方面,低价房源规模出现了提升,而这一提升正好与主流需求达成了匹配,与此同时,之前普遍存在的一二手房价格倒挂这种现象得到了大幅缓解,到了2026年一季度,广州二手住宅成交均价相比于同区域同品质新房价格低了大约15%,二手房所具备的“现房交付、配套成熟、即买即住”这些优势进一步突显出来,其性价比明显高于同区域新房。各总价段挂牌与成交占比的变动情况如下:
依照数据对比能够看出,总价处于200万价钱段位以下的挂牌所占比例,跟成交呈现的占比完全相匹配的状况是存在的,这一情况属于本次成交回暖当中核心贡献力量。3月间学区房需求集中性地释放出来,春节积压需求进入市场等季节性影响因素被叠加,还有“卖一买一”置换这个链条上的打通,随着刚需买入了低总价房源之后,带动了原本业主去置换改善型房源,如此便形成了需求朝着正向传导的良性循环。
(四)市场预期改善,购房者入场脚步加快
重要前置因素成交之所以走高,是因为存在市场预期的正向修复,政策托底信号、市场正向信号大规模地一并而出,促使买卖双方的博弈关系,从“买方处于观望态势、卖方被迫降价情形”,转变为“供需达到均衡状态”。举例来说,依据公开披露报章呈现,年份为2026年的一季度期间,广州区域二手房展现出带看量情况,相较于2025年四季度,出现了大约60%的上涨幅度,业主方面对应的议价空间,从2025年年底时的10%上下,缩小至5%到7%范围,成交周期从原本平均的3个月,直接缩减至1.5个月,存在性价比高的部分房源,在挂牌之后的1周之内,便能够达成成交。
整体而言,2026年3月的时候,广州二手房市场成交呈现走高态势,这属于2024年以来宽松政策累积效应集中释放导致的,属于宏观基本面韧性支撑造成的,属于供需结构匹配度提升引发的,属于市场预期稳步修复促使的共同作用得到的结果,它是市场经历长周期调整筑底后的修复性走高,并非短期投机炒作催生的过热行情,这充分印证了广州二手房市场的需求底盘十分扎实、韧性足够充足。后续伴随着各项稳楼市政策效应的持续释放,市场会逐步进入平稳运行区间,结构性分化依旧会是未来市场运行的主要特征。