
广州二手房信息:上半年成交5.2万套,环比增长2.6%
受“穗八条”等楼市新政给予的支持, 在2026年上半年的时候, 广州新建房屋累计存在3个月, 二手房屋累计存在2个月, 单月成交量超过去年同一时期。
根据广州中原研究发展部给出的数据, 在上半年期间, 广州一手新房市场总计成交了348万m², 与去年同一时期相比较上升了2%, 二手住宅总共成交了52817套, 和去年相比下跌了6.7%, 与2025年下半年环比增长了2.6%。
新房:上半年中心区成交热、近郊冷、远郊弱
2024 - 2025年, 土地出让规模经历连续大幅收缩, 由此传导开来, 到了2026年上半年, 新房供应出现下滑, 下滑幅度接近3成, 供应面积仅仅只有200万m²。然而, 土拍热度以及“穗八条”对市场起到推动作用, 使得成交量同比出现微涨, 上半年当中有3个月的成交情况超过了去年, 这种热度一直持续到6月。
在上半年期间, 广州新房市场累计达成成交面积为348万m², 相较于去年同一时期, 呈现出上升态势, 上升幅度为2%, 一手成交的平均价格是35436元每平方米, 与去年同期相比, 上升了4%。
2月底时, 马场地块拍出高价后, 市区改善型市场成交开始升温, 3月到4月期间, 黄埔区、海珠区等区域部分热点项目推出优惠措施, 且该优惠措施降价力度比较大, 此后成交强势回升, 五一节前“穗八条”出台, 进而推动市场氛围得到改善。
上半年, 成交表现比较亮眼的区域, 主要是天河、黄埔这两个区。其中, 黄埔累计成交52.26万平方, 和同比相比增幅是51%, 成交活跃, 一方面是因为房票客户给片区带来了相对稳定的去化源;另一方面, 上半年的时候, 老黄埔、科学城板块热度项目在3月、5月期间多次进行降价促销、清货, 从而刺激客户积极成交。天河区累计成交34.43万平方, 同比增幅47%, 2月末马场地块高价成交, 进而刺激金融域板块高端项目成交。
从今年1月开始, 广州全市的库存, 基本上维持在1400万至1420万m²的水平, 整体的情况是低于去年年末的。消化周期, 跟2025年的峰值, 也就是24.3个月相比, 也略微下降到了23.1个月。
一直到2026年6月底的时候, 增城的库存面积在全市依旧是处于首位的, 数量累计达到280.4万m², 跟去年年末相比较减少了4%;在全市的11个区当中, 除了天河、海珠区之外, 其余的11个区的去化周期都超过了20个月;由于旧改项目陆续进行转化产生了刺激作用, 黄埔区在今年库存是有所增加的, 不过促销加上房票去化的表现十分强劲, 这个区一直到6月末的时候消化周期大概是22.2个月, 和去年年末相比减少了5.2个月;中心区的天河、海珠、荔湾整体库存下降得很明显。
在上半年的时候, 广州一手住宅整体展现出一种格局, 那就是中心热, 近郊冷冷清清, 远郊特别虚弱。中心区来访的游客数量同比上涨了36%, 认购的数量同比上涨了59%;远郊来访的人数以及成交的数量都是处于最末尾的位置。近郊最近几年供应一直在持续性地缩减, 质量却在提升, 新增加的项目数量大大的减少, 再加上房价有下行的预期, 购房的需求朝着中心区集中, 这样就让近郊市场变得很冷清, 比如说增城新塘基本上没有新的项目进入市场开放售卖, 存量的项目大多是处于收尾阶段, 要把剩余的房子卖出去。从这方面来看, 中心区、近郊认购的表现延续到了去年同期的状态, 而远郊认购同比依旧存在很明显的下滑情况。
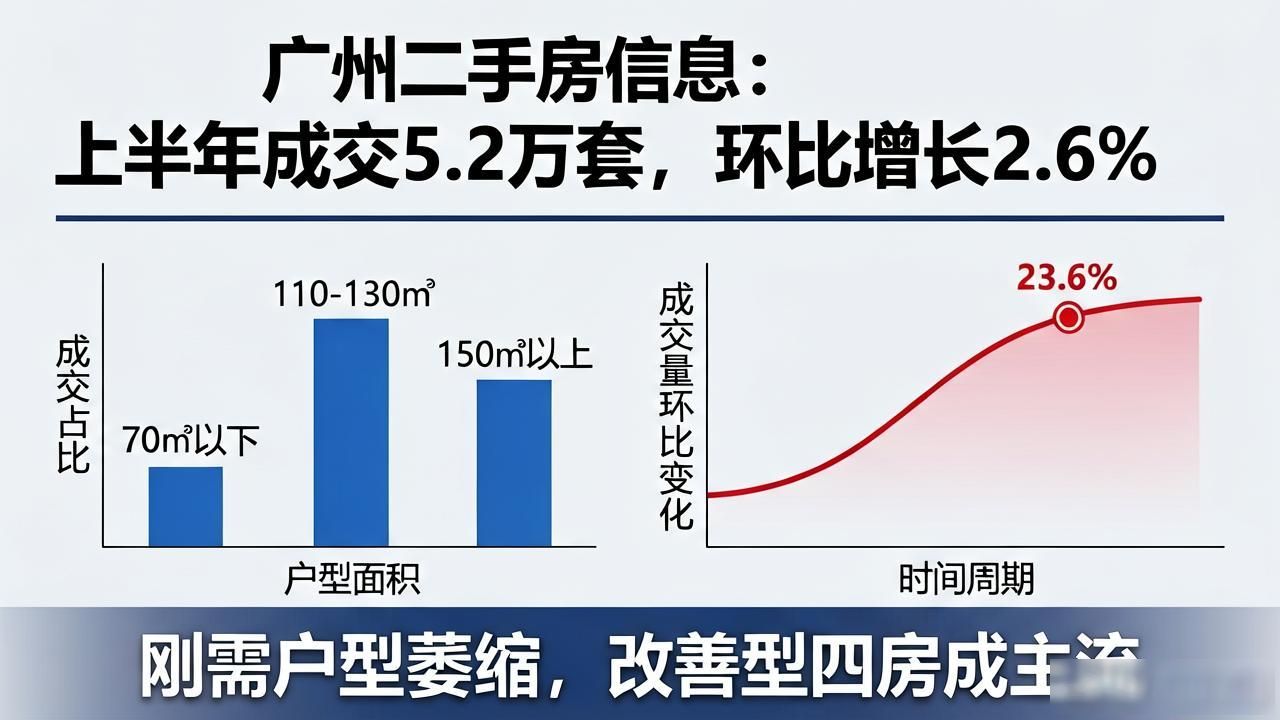
成交户型这方面, 改善型当中的大户型变成市场主流, 刚需小面积户型不断萎缩。建筑面积七十平方米以下的刚需小面积户型所占比例逐年下降, 一百一十到一百三十平方米的主力改善户型涨幅最为显著突出,所占比例上升到百分之二十三点六。一百五十平方米向上的大户型单位所占比例都有不同程度的回落, 市场购房偏向性朝一百一十到一百三十平方米的四房汇集。
买卖达成的总价范畴之中, 总价处于800万至1000万元的户型, 和之前相比提升了1.8%, 总价在500万至600万元、600万至800万元这个区间的占比, 呈现出稳定且有所上升的态势, 处于中等水平的改善型购买能力稳固且连贯。
二手住宅:上半年成交52817套,均价24412元/m²
由数据呈现可知, 在上半年这个时间段里, 广州二手住宅总共达成了52817套的成交量, 相较于去年同期而言, 出现了6.7%的下跌态势, 然而, 与2025年下半年相比较时, 却呈现出2.6%的增长情况, 这表明成交的整体氛围已然得到了改善;其达成交易时的平均价格为24412元每平方米, 与去年同期相比有着10.9%的下跌幅度。
应该予以关注的是, 依据广州市住建局阳光家缘所提供的数据来看, 在上半年期间, 广州的二手住宅进行网签, 网签套数为49613套, 跟去年上半年的52729套相比较而言, 减少了6%。
在上半年的时候, 于“穗八条”新政所带来的利好情况之下, 珠江新城那里优质改善的需求出现了增加的情形, 其楼市成交表现可是要比去年下半年更加出色的。因为受到上半年外围郊区新规一手项目供应大量减少的影响, 部分客户就回流到了二手市场, 促使成交呈现出回暖的态势。其中呀,从化区成交量上涨了6.1%, 增城区成交量上涨8.3%, 南沙区成交量则上涨了3.8%。
至于2026年6月截止时, 广州中原领先价格指数是610.0 , 与去年同期相比下跌了11.1% , 并且“从整体表现来看, 当下二手市场已然逐步修复, 楼价跌幅的走势也明显收窄, 价格锚点已经陆续体现出来, 预估下半年价格有回升的可能性”。
广州中原研究发展部有报告指出这种情况, 受到调控持续松绑所带来的利好刺激, 并且叠加了房价预期好转这个因素, 于是逐步出现了触底回升的现象, 客户开始进行抄底入市的行为, 观望情绪有所放缓, 入市意愿得以回升, 购房买家陆陆续续入市, 整体看房客数量明显增多。据统计, 在2026年上半年的时候, 二手带看量相较于去年下半年增长了6.1%。
与之同一时间, 按照中原报价指数, 上半年期间市场交易的氛围呈现出活跃态势, 业主报价的信心得以走强, 上半年当中中原CL指数上调到了30% - 35%这个区位, 与同比相比较增加了6.9%。全市平均的议价幅度收缩到了6.2%, 跟去年同期相比减少了0.2%。其中, 增城、番禺、荔湾这三个区的议价空间比较大, 分别是7.9%、6.4%、6.3%。
在市场止跌预期有所增强的状况之下, 业主惜售的那种心理开始抬头, 进行置换的业主选择观望, 并且暂缓挂牌, 如此一来导致新增挂牌量逐月呈现下滑态势, 在2026年上半年的时候, 月均新增挂牌量仅仅只有6729套, 同比降低了33%, 全市存量挂牌下跌到了12.6万套, 同比去年减少了5.0%。