
保障房出租出售政策解读,三类住房区别一次搞懂
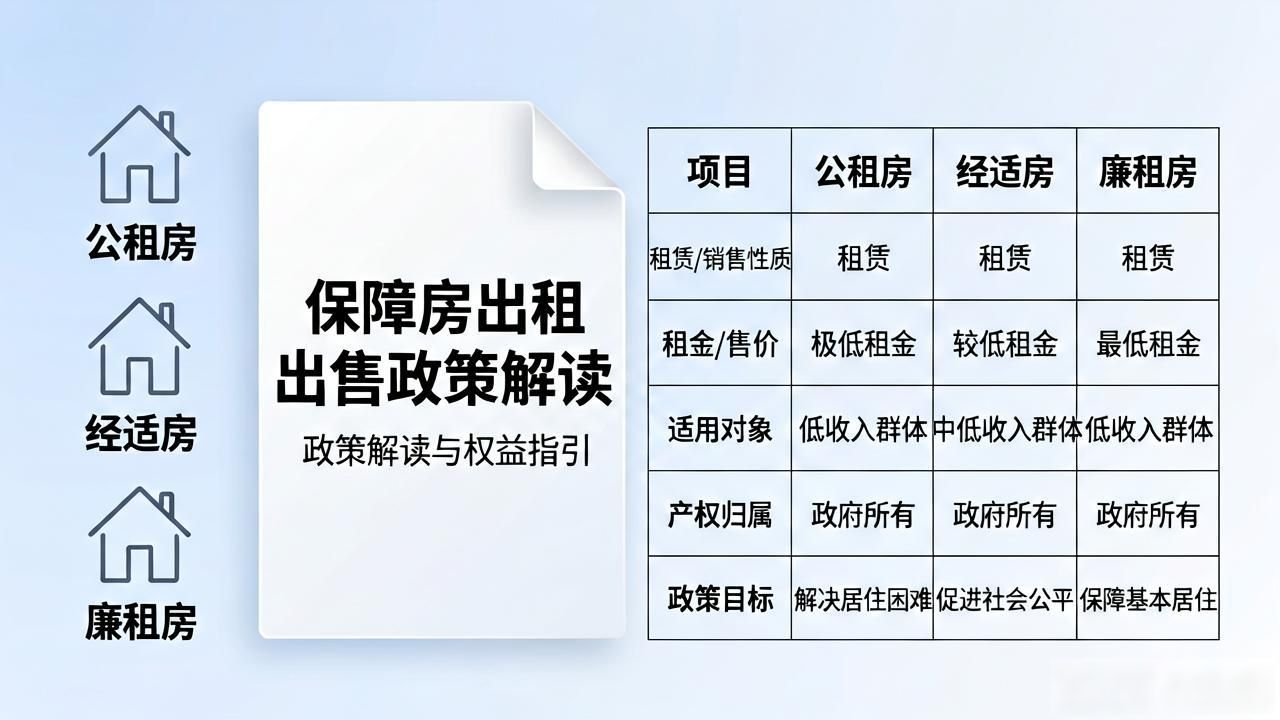
现在住房保障体系愈发完善, 然而保障性住房、保障性租赁住房以及公共租赁住房这三类房产, 你能够分得清楚吗, 它们的功能定位、适用群体各自都存在区别, 税收优惠政策同样有差异, 常常会致使人们搞混, 小编特地整理了清晰的解读, 带领大家一次性梳理明确相关政策。
先辨清再享惠
保障性住房
定义为, 由政府来发挥主导作用进行建设或者筹集的住房, 其要限定建设的标准, 还要规定租金以及销售价格, 是面向住房存在困难并且收入不高的工薪收入群体, 以及城市发展所需要引进的各类人才等一系列群体来予以提供的住房。【《国务院关于规划建设保障性住房的指导意见》(国发〔2023〕14号)】。
认定所依据的情况是, 先是由城市人民政府统筹安排, 组织相关的各个部门, 共同开展对建设方案的审查工作, 之后出具项目认定书, 接着由住建部门负责将该认定书传递, 传递至和其处于同一层级的税务部门, 进行备案。
保障性租赁住房
将定义阐述为: 为去解决那符合条件的新市民、青年人等群体的住房困难问题, 是以建筑面积不超过70平方米的小户型为主要形式, 其租金要低于同地段同品质市场租赁住房租金, 准入的具体条件、退出的具体条件、小户型的具体面积是由城市人民政府依照保基本的原则来合理确定的。【《国务院办公厅关于加快发展保障性租赁住房的意见》(国办发22号)】。
要是可以享受优惠, 那前提必然得是拥有, 由市、县两级政府共同联合颁发而来的, 保障性租赁住房项目认定书, 要是没有它, 那就不能享受优惠, 这就是认定依据。
公共租赁住房
定义为, 限定建设标准, 限定租金水平, 对符合规定条件的城镇中等偏下收入住房困难家庭, 对新就业无房职工, 以及对在城镇稳定就业的外来务工人员出租的保障性住房。【《公共租赁住房管理办法》(住房和城乡建设部第11号令)】。
认定依据为, 纳入省、自治区、直辖市批准的公租房发展规划和年度计划, 或者纳入计划单列市人民政府批准的公租房发展规划和年度计划, 又或者纳入新疆生产建设兵团批准的公租房发展规划和年度计划, 或者是市、县人民政府批准建设(筹集)的, 且按照《关于加快发展公共租赁住房的指导意见》(建保〔2010〕87号)进行管理的公租房, 以及按照市、县人民政府制定的具体管理办法进行管理的公租房。
优惠政策详解
(一)保障性住房
适用场景:建设、转让、回购、个人购买全流程
相关优惠:
城镇土地使用税方面, 对于保障性住房项目建设用地存在免征城镇土地使用税的情况。在商品住房等开发项目里, 若有配套建造保障性住房情形, 依据政府部门所出具的相关材料, 能够按照保障性住房建筑面积占项目总建筑面积的比例, 来免征城镇土地使用税。
印花税方面, 对于保障性住房经营管理单位, 与保障性住房相关的那部分印花税, 予以免征, 并且保障性住房购买人涉及的印花税, 同样予以免征。另外, 在商品住房等开发项目里, 配套建造保障性住房的情况, 依据政府部门出具的相关材料, 能够按照保障性住房建筑面积占总建筑面积的比例, 来免征印花税。
土地增值税方面, 对于企事业单位, 还有社会团体, 以及其他组织而言, 当它们转让旧房, 将其作为保障性住房房源时, 如果增值额没有超过扣除项目金额的20%, 那么此种情况免征土地增值税。
契税方面, 对于保障性住房经营管理单位采购保障性住房再度当作保障性住房房源的情形, 予以免征契税;而个人购置保障性住房时, 按照百分之1的税率来征收契税。
政策依据:
《关于保障性住房有关税费政策的公告》, 也就是财政部税务总局住房城乡建设部公告2023年第70号, 其有效期是, 自2023年10月1日起, 长期有效。
(二)保障性租赁住房
适用场景:保障性租赁住房出租环节
相关优惠:
企事业单位, 向个人出租保障性租赁住房, 减按4%的税率征收房产税, 社会团体如此, 其他组织也这样,专业化规模化住房租赁企业出租保障性租赁住房, 同样按减按4%的税率征收房产税。
关键提醒:
专业化规模化住房租赁企业的标准是这样的, 企业在开业报告或者备案城市内, 持有或者经营租赁住房1000套(间)及以上, 或者建筑面积3万平方米及以上。各省, 自治区, 直辖市住房城乡建设部门会同同级财政, 税务部门, 依照租赁市场发展情况, 能够对本地区全部或者部分城市在50%的幅度内下调标准。
政策依据:
在2021年期间, 由财政部、税务总局以及住房城乡建设部共同发布的, 名为《关于完善住房租赁有关税收政策的公告》的文件, 其公告编号为2021年第24号, 从2021年10月1日开始起到后续的很长时间内, 都保持有效的状态。
(三)公共租赁住房
适用场景:建设、运营、转让、捐赠全流程
相关优惠:
公租房建设阶段的用地, 以及公租房建成之后所占的土地, 对于城镇土地使用税予以免征。在别的住房项目里头配套建造公租房, 根据公租房的建筑面积在总建筑面积里所占的比例, 用于免征建设、管理公租房所涉及到的城镇土地使用税。
如下: 对公租房经营管理单位而言, 免征建设、管理所涉及的印花税;在其他住房项目里配套建成公租房的, 根据公租房建筑面积占总建筑面积之比例, 免征建设、管理公租房所涉及的印花税;对公租房经营管理单位来讲, 购买住房用作公租房免征印花税;对公租房租赁双方而言, 免征签订租赁协议所涉及的印花税。
土地增值税方面规定如下, 对于企事业单位以及社会团体, 还有其他组织而言, 当它们转让旧房, 其目的是作为公租房房源, 并且增值额没有超过扣除项目金额的20%时, 这种情况下是免征土地增值税的。
契税:对公租房经营管理单位购买住房作 为公租房,免征契税。
房地产税, 针对公租房而言, 是免征的一种税。公租房这种房屋在经营管理方面, 相关的单位需要单独去对其租金收入进行核算。要是没有做到单独核算的情况, 那么就不能够享受免征房地产税这个优惠的政策。
政策依据:
《财政部税务总局关于延续实施公共租赁住房税收优惠政策的公告》, 也就是财政部税务总局公告2026年第4号, 其有效期是, 从2026年1月1日开始, 到2027年12月31日结束, 到期之后要关注延续政策。
源自浙江税务, 本文内容仅作一般参考之用, 皆不视作正式的审计、会计、税务或其他方面的建议, 我们无法确保这些资料日后依旧准确, 任何人士都不应在未充分考量相关情形以及获取恰当专业意见的状况下依据所载内容贸然行事, 本号所转载的文章, 仅为学习交流之用途, 文章或资料的原文版权归原作者或原版权人所有, 我们敬重版权保护, 如有问题请与我们联系, 谢谢!