
2026年4月全国重点20城二手房成交面积及价格情况
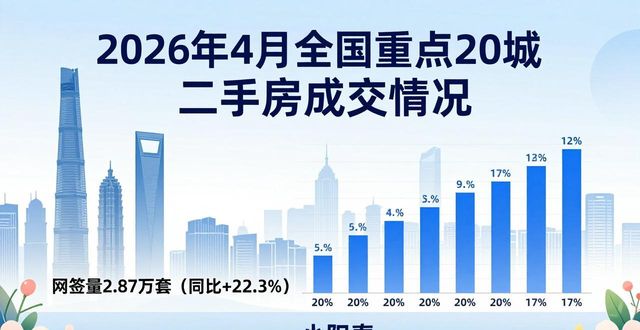
4月,全国重点20城二手房成交面积同比涨幅为**17%**,上海网签量**2.87万套**,创下近十年同期最高纪录,同比上涨**22.3%**。克而瑞与上海房产交易中心提供的数据,描绘出2026年核心城市楼市持续呈现“小阳春”的态势。注意,这里有一组国家统计局给出的数据,它揭示出了不一样的市场态况哦:在4月的时候,一线城市的二手住宅价格环比出现了上涨,涨幅是0.4%,然而同比却仍然处于下降状态,下降幅度为6.8%;在全国范围内,此时的百城二手住宅均价是12733元每平方米,环比呈现出下跌情况,跌幅为0.46%。在当前市场之中,成交量的大幅攀升以及价格的温和修复,二者共同构成了核心图景。城市分化的情况加剧了,“一线领涨、二线分化”的格局清晰,市场的热度并非均匀分布开来。从成交规模这个角度来看,当中上海(2.87万套)、北京(约2万套)构成了第一梯队。广州(1.13万套)、杭州(约1万套)在其后紧紧跟随。而深圳呢,是以**5644套**的成交套数,在绝对量方面与前面两者形成了差距。然而,从同比来看,涨幅方面会出现这样的情况,深圳是以大约百分之三十的增速处于领跑的态势,上海、北京涨幅分别是百分之二十二点三以及百分之十七点二,而杭州的涨幅为百分之五点八,呈现出一种以价换量,也就是量涨价跌的特征。位居全国重点城市首位的成都,其成交面积为218万平方米,同比增长18%,凸显出新一线城市的市场活力。清华大学房地产研究中心主任吴璟指出,以上海为代表的核心城市,其成交结构将总价200万至400万元的刚需户型作为主力,这表明“前期积压的真实居住需求正在加速释放”。本轮行情的驱动因素是多维度的,主要驱动力来自于政策的精准托底与供需关系的重构。政策方面,4月28日中央政治局会议确定基调为努力稳定房地产市场,地方上密集开展且积极进行政策优化,深圳放松了核心区域的限购举措还把公积金贷款额度提升到家庭最高达351万元,杭州把公积金家庭贷款额度提高到180万元,新政实施7个工作日就受理了优惠贷款355笔。华创证券数据给出这样的显示,关键变化体现在供需关系上,25城二手房挂牌量于4月出现环比下降,下降幅度为0.4%,然而在2025年同期,却呈现环比增长,增长幅度是5.2%,这种情况使得业主恐慌性挂牌退潮。同时,北京以及上海核心区域的二手房议价空间,在2025年时处于10% - 15%的范围,如今收窄到了3%以内,市场天平朝着卖方方向进行了微调。## 价格修复展现出结构性,一线出现了“量价齐升”的情况,良性循环初步显现,价格变动与成交量存在联动,不过分化十分显著。依据国家统计局给出的数据,4月时,一线城市之中,二手房价环比全都呈现出上涨态势,身为其中的上海,凭借着0.7%的涨幅处于领先位置,而北京、深圳以及广州,也分别有着0.4%、0.3%、0.2%的上涨幅度。如此这般就塑造出了一种“量先实现企稳、价随后进行跟进”的良性循环局面。由58安居客研究院院长张波进行分析,一线城市当中,二手房的流动性是以显著的态势改善着的,议价的空间展现出收窄表现,核心区优质房源的供给呈现偏紧状况。与之相比较而言的是,二、三线城市房价环比依旧处于下降状态,不过降幅在持续收窄。在全国范围之内,修复主要是体现在核心城市的主城、学区房以及地铁板块,远郊及高总价房源仍然存在着调整压力。呈现在后市之际,市场观察者的判断有着多空并置之状,机构观点从而发生分歧,导致短期延续跟长期风险同时存在,其中乐观的那一方看到了趋势会有延续的情况,国金证券觉得,今年“金三银四”之为估值底部的自然企稳,预计5月重点城市成交仍然会同比增长26%,像高盛、摩根大通这样的国际投行已经集体“空翻多”,认为一线城市将在2026年迎来结构性拐点,而谨慎的那一方却提示有着风险与不确定性。中指研究院做出预期,5月的时候,因为入学需求减弱产生了相关影响,二手房成交量或许会凭借自身自然情况出现回落现象,价格会持续呈现出小幅波动的态势。中金公司研究部负责人张宇表明,在京沪等城市已经出现了供需关系改善方面的积极性信号,然而“库存压力仍然是市场修复过程当中的主要掣肘因素”;这就需要政策进行持续性的呵护以及预期方面的引导。市场的修复基础是不是牢固的,在未来将会面临几重考验:政策支持力度是不是会减弱?居民收入改善能不能跟得上?非核心区域的库存压力要怎样去化解?置换链条能不能完全打通?这些问题的答案,会对这轮“小阳春”作出判定,看看它究竟是周期性的反弹,还是长期趋势的真正起始点。