
2026 年 1-2 月全国及各线城市新房、二手房销售数据对比
近期,有不少人在讨论“房价要反弹”这个话题,特别是节后,部分城市的土拍出现了升温的情况,个别楼盘的成交也呈现出回暖的态势,如此一来,使得这个疑问变得愈发激烈起来。然而,真相究竟是怎样的呢?把国家统计局、克而瑞、中指研究院的最新数据结合起来(数据出处都有明确标注),将2026年1 - 2月全国以及各线城市的新房、二手房销售数据进行对比,依靠数据来表明情况,答案一下子就清晰可见了。
我整理了3天数据,以下仅是我个人的观点。
来看全国整体的走势情况,有个核心结论,那就是并没有出现全面的反弹情况 ,只是呈现出了“按季节而产生的波动性变化和基于结构所形成的分化差异”。就新房这个方面而言 ,在2026年2月时 ,全国重点50个城市新建的商品住宅成交面积大约是675万平方米 ,由于受到春节这个处于淡季的影响 ,和1月相比(此时全国百强房企操盘金额为1654.5亿元)环比明显出现了回落 ,百强房企在2月份的操盘金额仅仅只有1234.2亿元 ,环比缩水量超过了两成。二手房市场呈现出相对稳定的态势,在2月的时候,全国重点15个城市的二手房成交面积大约是497万平方米,从1月到2月累计成交面积为1509万平方米,同比呈现出微微增长2%的情况,然而环比时候同样因为春节的影响出现了有所回落的状况。
进一步观察分线城市进行横向对比,能发觉差异极为显著,其中一线城市呈现出稳定态势但存在波动情况,二线城市分化特征明显,三线城市处于低位且保持持平状态。
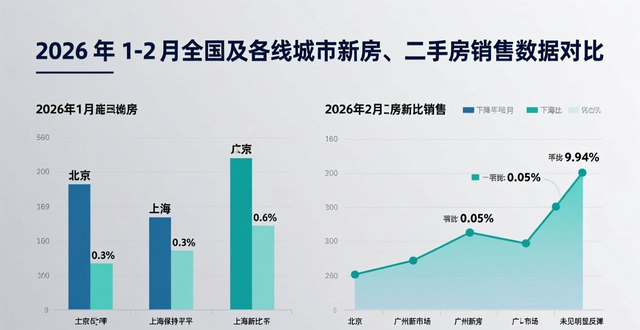
北京、上海、广州这几个一线城市,在1月的时候,新房价格环比全都呈现出下降的态势,北京下降了0.3%,上海保持持平状态,广州下降了0.6%;到了2月,上海新房同比仍然上涨9.94%,不过环比略微下降了0.05%,北京和广州的新房价格并没有出现明显的反弹情况。在二手房方面,1月北京、上海、广州环比分别下降0.2%、0.4%、0.7%;2月一线城市二手房价格环比下跌0.42%,其中南京、北京的跌幅超过0.6%,上海、广州的跌幅处于0.4%到0.6%之间,只有优质稀缺房源的议价空间有所收窄。(数据来源:)
二线城市,这里选取的是成都、杭州、合肥、武汉、南京,其新房的表现出现了分化的情况。在1月的时候,合肥、武汉新房价格较上个月相比呈现出微涨态势,涨幅为0.1%;成都、杭州、南京新房价格较上个月相比则是微降。到了2月,杭州、成都新房价格较上个月分别上涨了0.57%、0.42%,同比上涨幅度分别为9.11%、6.80%,在十大城市里它们成为了仅有的环比、同比都上涨的城市,然而南京、武汉新房价格依旧呈现出波动下行的趋势。在二手房这一方面,于1月的时候,二线城市它环比下降了0.5%,到了2月,环比又下降了0.57%,其中杭州、成都的二手房跌幅呈现收窄的情况(杭州仅仅下降了0.14%),而南京、武汉的跌幅依旧是比较明显的。
将城市定位为三线的唐山、洛阳以及潍坊,其整体呈现表现较为平淡的状况,在1月的时候,新房价格环比都出现了下降,下降幅度处于0.4%至0.5%之间,到了2月时,全国重点的三四线城市新房成交面积为265万平方米,与往年同期相比仅仅增长了2%,由于受到低基数效应这一因素的影响,波动情况相对较小。针对二手房范畴而言,在1月三线城市环比下降了0.6%这项变化,到2月环比下降幅度为0.54%,其跌幅和二线城市基本上保持一致,然而却没有明显的回暖方面的迹象。
末期给出核心结论(数据予以支撑):在二零二六年一月至二月期间,全国房价并未出现全面性的反弹现象,仅仅展现出“结构性回暖,整体趋向平稳”这样一种态势。所说的“反弹”仅仅是集中于杭州、成都等少数二线城市的新房市场,而且是源于局部的供需处于失衡状态;多数城市依旧处在“量稳价弱”的调整阶段,一线城市依靠优质房源支撑着自身的韧性,三线城市仍旧在低位运行。节后土拍呈现出的热度,就像如同广州珠江新城地块出现的那样,它是高溢价进行成交的情况,这种热度更多的是房企针对优质地块所做出的一系列布局,而并非是整体市场出现反弹时发出的信号,在短期内要说房价能全面反弹的条件目前尚不具备。