
二手房信息:62城还在跌,仅8城涨;新房抢购潮背后
一份70城房价数据之中, 最为扎眼的某一个数字并非西安的持续下跌情况, 而是全国范围内二手房环比呈现上涨态势的城市仅仅只剩下8个, 有62个城市仍处于下跌状态。然而在另一边, 上海外环以外有一个项目, 400多组客户争抢100多套房子, 开盘之时便售罄了。
城市近郊连片新建商品住宅建筑群
这可不是能用什么“信仰破灭”或者“信仰回归”简简单单就概括得了的事情。当下楼市实实在在存在的问题, 在于有两拨人在进行讨论, 而这两拨人他们所谈论的根本就不是同一种类型的房子。
全国范围内, 超过六成的城市中, 二手房依旧处于下跌状态, 房子“只涨不跌”这样的预期, 已然在大面积范围内被瓦解了。
首先要看国家统计局于8月17日所发布的7月数据。在全国70个大中城市当中,二手房价格环比呈现上涨态势或者处于持平状态的, 仅仅剩下8个。二线城市二手房相比于上一周期环比下降了0.3%, 三线城市二手房相比于上一周期环比下降了0.4%。
同样的, 新房并不会显得多好看。在48个城市当中来看, 环比呈现下跌态势, 仅有17个城市是上涨的情况。就二线城市而言, 新房环比情况是从持平转变为下跌了0.1%, 三线城市的话, 环比下降幅度为0.3%。
将这些数字进行翻译: 在我国, 有着将近七成比例的城市, 其房屋价格仍然处于下跌的态势之中。这并非属于个别城市所存在的问题, 而是一种系统性的调整。
2026年70个大中城市房价指数汇总表
最能体现这轮下跌情况的典型样本是西安, 西安属于省会城市, 且是强二线城市, 倘若它一直处于持续阴跌状态, 那么对于那些产业基础更为薄弱、人口呈现流出态势的三四线城市而言, 压力必定会更大。
克而瑞数据显示, 2026年第33周对应的时间段是8月17日至23日, 在此期间, 三四线城市的情况属实更为严峻, 三四线城市新房成交面积同比下降了26%, 并且相较于年内周均成交规模少了29%, 这些城市没有人口流入, 也没有产业支撑, 库存去化遥遥无期, 而这些城市的房子定价, 已然彻底锚定在了“能住”这个底线上。
来自交易结构的另一个关键信号, 2026年上半年, 全国二手房于交易总量里的占比达50.4%, 在半年度尺度上首次超越新房, 二手房成交主力为“卖一买一”的置换型需求, 在主流市场纯投资客的比例已可忽略不计。
上海部分项目的客户构成情况也证实了这一状况, 其中首套刚需所占比例为51%, 二套改善所占比例是33%, 投资类客户的占比处于可忽略不计的程度, 有购房者清晰表明, 决策的关键要素是居住实用性以及居住稳定性, 众多人主动对杠杆加以控制, 全款购房的比例正在提高。
假如, 房子的定价依据, 从“往后会涨价几何”转变成“居住感受是否具备便利性、每月还款金额自己能否承担”这么一种状况之时, 它便成为了一件大宗耐用消费品。今年7月的时候,国务院郑重地将住房消费归入“大宗耐用商品消费体系”范畴, 依据这种政策定位, 已然给这个事情确定了基调事项了。
然而, 上海外环以外区域, 存在着四个人争抢一套房子的情况, 而核心地段房产所具有的资产属性, 并未消逝不见。
同一周, 70城数据呈现出一片低迷的态势, 在这样的情况下, 上海青浦徐泾的绿城·悦海棠项目之中, 多达228套房源极具吸引力, 从而吸引了946组客户前来认购, 其认购率高达415%, 平均下来每4组客户争抢1套房, 并且在开盘当天此项目便售罄了。嘉定新城的象屿金茂·满嘉, 其认购率超过了400%, 同样在开盘当天便售罄了。
这两个项目所处之地均于上海外环以外, 外环以外的区域并非市中心, 然而它们存在着这样一些共性, 其一为处于地铁沿线, 其二是配套成熟完善, 其三表现为产品力具备扎实程度, 其四规定价位合理性。
不只外环改善盘才热销, 7月最后一天, 徐汇滨江有豪宅安澜上海东区, 其100套房源, 30分钟就售罄了, 总共成交额为33.6亿元。客群里, 江浙跨区域客户占比28%。杭州有顶级豪宅望天际, 其精装均价是14.2万元每平方米, 首开一个月, 网签率达94%。
有更反常识的数据, 存在于土拍市场。在2026年, 上海土拍出现了10宗地, 这些宗地涉及9个板块, 并且楼板价高于周边二手房成交均价。其中, 浦东世博、东外滩、四川北路等板块, 楼板价比二手房均价高出四成到六成。
房地产企业并非慈善性质的机构, 它们敢于以超出周边二手房屋价格的水准去获取土地, 这是对这些地块往后所能售出价格进行的明确押注行为, 土地价格反过来超过房屋价格, 这表明核心地段所具备的稀缺特性根本就没有已经消失不见, 优质资产依旧是在被重新开展价格的确定。
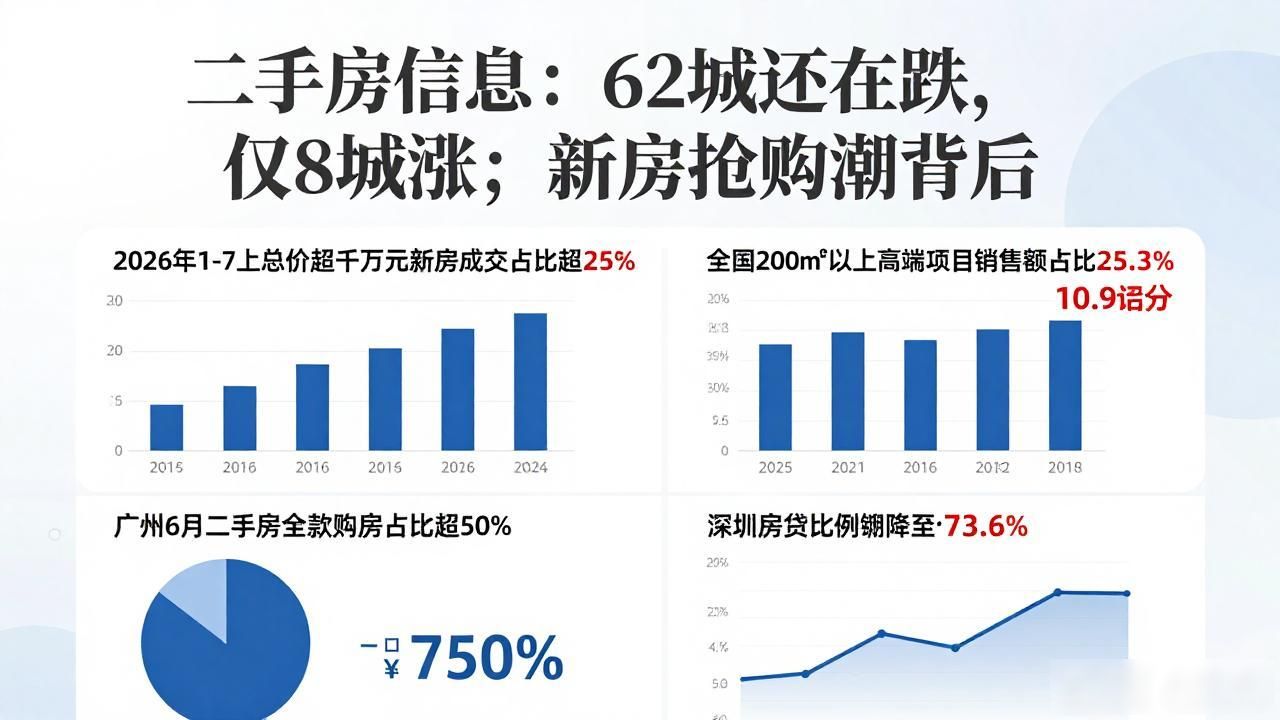
在成交结构方面来看, 于2026年1月至7月这个时间段, 上海总价超出1000万元的新房成交, 其占比超过了25%。上半年, 全国200平方米以上的高端项目销售额占比达到了25.3% , 与同比相比提升了10.9个百分点。全款购房的比例同样处于上升态势, 广州在6月时二手房全款购房占比超过了50% , 而深圳房贷比例下降到了73.6%。
2026年1-7月楼市成交结构示意图
这些数字能说明啥? 正值 5 年期存款利率尚且不足 2%之时, 一部分人会将核心地段里质量上相对较优的房产视作“锁定长周期”的那种存在着防守性质的理财方式。这属于资产配置的逻辑范畴, 并非仅仅只是单纯的关于居住消费方面的逻辑了。
讨论对象在两边是根本不一样的, 将它们混在一块儿, 这才会得出那种“信仰破灭”或者“信仰还在”如此简单的结论的。
把两边的证据放在一起,矛盾就浮出水面了。
一部分情况是, 70个城市呈现出跌多涨少的态势, 三四线城市出现流动性枯竭的状况, 居住需求在主导着市场。另一部分情况是, 中心地带城市的顶级豪华住宅销售十分火爆, 土地拍卖出现倒挂现象, 购房者付全款争抢。可以说, 这两边所描述的都是实际发生的情形, 然而, 它们所探讨的对象却全然不一样。
主张方所论述之内容, 覆盖面达全国近70%处于下跌态势的城市, 以及绝大多数普通的刚需群体所涉及房源, 还有远郊区域的房源。这些房子在资产增值方面的预期, 的确已然基本化为泡影。于上海7月新开盘的项目当中, 存在13个因为认购数量未达要求而取消摇号的情况, 此数量占总体的比例为54%。像普陀桃浦的某个项目, 推出待售的房屋数量为243套, 自2025年10月直至如今, 仅仅完成了92套的网签, 其去化率为38%。
没有配套、没有差异化、没有轨交优势的项目,根本卖不动。
反方的论据, 全是聚焦于顶级豪宅以及稀缺地块, 这类房子, 在全国住房的总量里, 占的比例极低, 然而, 却被市场当作是“抗通胀的压舱石”, 拿顶豪的热销, 来论证“全国房产资产信仰还在”, 这就如同是用奢侈品的销量, 去论证“消费降级不存在”, 讨论的对象已然错位了。
这轮分化跟2014至2015年那轮调整存在本质上的区别, 上一轮, 棚改货币化政策促使全国普遍上涨, 在2016年到2018年期间, 房价从低点累计上涨幅度为50%至100%, 而这一轮, 棚改的规模以及方式均发生了变化, 并没有再有全国性的强刺激。
行情出现分类变化,这种变化持续的时间已然超过两年, 曾经致使普遍上涨的底层所需条件, 也就是全国范围内住房供应与需求之间的缺口,如今已经不存在了。
重要的是, 在2021年以来的调整周期当中, 一线城市的核心区域, 累计下跌幅度大概是35%, 二线主力城市一般都下降了40%, 三四线的一些区域, 相较于峰值缩水超过50%。这样的跌幅, 已使得“闭眼买房赚差价”这种信仰, 大面积地破灭了。
但在同一时间, 深圳、杭州等地, 顶级豪宅逆势出现热销情况, 全款成交所占比例高, 稀缺标的的资产属性不但没有消失, 反而在结构上得到强化。
所以结论不是二选一,而是“两种状态同时存在,对象不同”。
接下来该盯着什么
对于多数人而言, 实际上与自身钱包存在关联的, 乃是解析这种分化态势究竟蕴含着怎样的意义。
倘若你所留意的是那种处于一二线城市核心区域、临近地铁沿线、配套设施已然十分成熟、产品自身具备过硬竞争力的项目, 那么这类房子的资产属性依旧是存在着的, 然而却并非是“普涨”的那种逻辑了, 而是“稀缺”的逻辑——它们到底涨还是不涨, 这是取决于人口的流入情况、产业的支撑力度以及土地的供应状况的, 并非取决于整体大的市场行情中其他大部分房子的涨跌情况。
要是你看重的是普通的二三线城市里、远郊的新区当中、没有配套且没有轨交的项目, 那这些房子的定价已然回归到居住功能了。月供能不能承受得住、通勤是否方便、周边是否有学校以及医院,才是决定价值的核心变量。别再盼着它们能够“涨回去”了。
58安居客研究院的院长张波, 针对7月数据作出了这样的判断, 就是市场进入了一种状况, 这种状况被称作“筑底后半段” , 这时呈现出的整体行情, 乃是同比降幅收敛变窄, 并且环比局面呈现出高度分化态势的结构性行情 , 在这样的市场行情里, 市场的修复更多倚仗核心城市的优质房源来提供支撑。而后续市场能够企稳的关键之处在于, 置换链条是不是能够持续保持畅通。
通过使得“卖旧买新”得以转动, 实现置换链条, 在其中若二手房能够顺利售出, 才有可能凭借此释放出改善需求进而去购买新房, 而当前这个链条构成了市场最为核心的传导机制, 同时它也是用于观察分化究竟会持续多长时间的关键指标。
还有值得留意的, 是9月直至10月的传统旺季方面。广东省住房政策研究中心那个李宇嘉做出预计, 就在那时新房交易会有希望迎来反弹情况, 据此带动着房价进一步停止下跌开始趋向稳定态势。但是停止下跌趋向稳定并不等同于普遍上涨方面——在分化格局这种状况之际,“安稳的”成为是核心资产领域, “下跌依然”进行得情形是还将持续下跌。
房子从“资产信仰”变回“居住容器”, 并非是一个全国统一的进程, 而是当下正在出现的、存在速度差异的结构性转变, 是这样的情况。