
首创和园出租率超95%,特色产品矩阵及低价引流策略解析
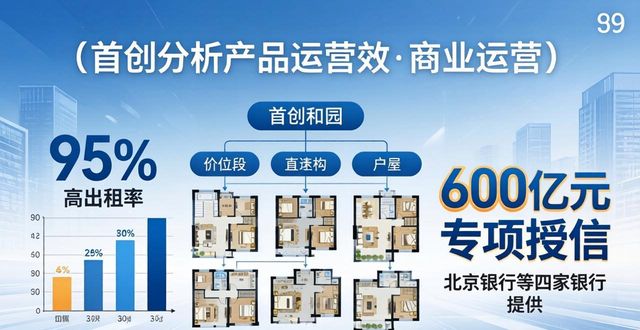
在普遍的传统认知范畴之内,国有企业朝着长租公寓领域进军,常常会被解读成是肩负社会责任、回应政策号召的民生性质工程。然而,当你目睹首创城发旗下“首创和园”品牌高达95%以上的综合出租率,以及其从北京银行等四家银行那里获取的600亿元专项授信之时,一个更为核心的商业命题显现出来:这家隶属于北京市的国有企业,或许正于民生保障的外衣之下,搭建一个依靠政策红利与资源禀赋、拥有稳定现金流的“政策套利”模型。在95%出租率这个比率背后所存在的产品组合情况是怎么样的,它可不是那种所谓的福利性质的东西,而是经过精准考量之后对市场进行的一种切割行为,首创和园其赚钱的内在逻辑,是从它具有差异化特点的产品矩阵开始的。和万科泊寓、龙湖冠寓把重点聚焦在青年白领所居住的单间情况不一样,它构建起来了一套包含“一张床、一间房、一套房”的全层级体系。在这整个体系当中,最具备特色的就是“一张床”这种产品类型啦 ,那它具体是什么情况,是专门面向像网约车司机、配送员等这类城市运行保障人员所提供的宿舍型公寓。(blockview://markdown-image-tos-cn-i-tt/8b6bec5b26fc4a7289a435a638893d92)- **以低价方式实施引流操作,进而锁定有刚性需求的群体**:就拿北京朝阳区的和嘉公寓来说事儿,其中一个床位每个月的租金仅仅只有**400元**啊这金额情况。而这个具体的价格呢,是远远低于市场的平均水平的,看起来好像利润很微薄,然而呢它运用的是“企业整租”这样一种模式,其出租的比例超过了八成,达成了极高的房源能够被租出去的速度以及稳定的批量客源有了保障,明显地降低了获取客户的成本以及房屋空置所带来的成本。”。- 有一类中端产品,它为之贡献主力现金流,这类产品占集中式单间公寓比例约为60%,其价格比起市场化品牌要低15%至20%,不过它借助国企背景所带来的地段优势(地段大多处于集体土地项目)以及品质上所收获的信任,其出租率达到95%,这表明需求很旺盛,而这部分产品乃是租金收入的核心来源。- 还有约30%整租套间呈现高端补充态势,它能满足涉及家庭等具备更高支付能力那样的客群,进而平衡了产品线的利润结构。这一套组合拳它的本质在于,运用价格极低的保障床位去达成社会责任,进而锚定基础流量,借助高性价比的市场化产品达成规模化现金回收,凭借少量的高端产品提升整体收益。这可不是单纯的让利行为,而是针对庞大且呈分层状的租赁市场开展了一回精准的如同“外科手术式”般的切割。## 由 600 亿授信所支撑起来的成本护城河:钱便宜才可称作硬道理,高出租率仅仅解决了收入方面的问题,长租生意能不能盈利,对于成本控制而言是关键所在。在这一领域,首创城发的国企身份构建起了近乎垄断的优势。最关键的优势在于,是那种极低的资金成本。北京银行以及中国农业发展银行北京市分行等所给予的,是约 600 亿元专项授信,这就意味着,首创于项目拓展以及建设阶段,能够得到期限长且利率优惠的政策性金融支持。这直接使得整个业务模型里权重最大的财务成本被压低。其次是低成本的土地资源。首创早年参与北京集体土地租赁住房试点,进而获取了大量集体建设用地。这类土地成本远远低于公开招拍挂的住宅用地,从而为项目提供出原始的利润空间。比如说,其作为标杆的项目“繁星社区”,是在原本石材市场腾退出来的集体土地之上建造而成的。最终呈现的是“重资产持有,轻资产运营,REITs退出”这样一种闭环设计。因为具有国企背景,使得它具备持有资产的能力,而在未来借助保障性租赁住房REITs达成资产证券化退出,已经成为前景明晰的路径。**中国银行**之前在济南租赁住房REIT、中航北京昌保租赁住房REIT等项目过程中拥有的服务方面的经验,为如今首创未来的金融化退出奠定了基础,铺平了道路。这个闭环保证了前期投入的海量资金最后能够达成回收,而不是沉淀下来。## 跟泊寓、冠寓进行错位竞争:民生是护身符,并且也是隔离墙,把首创和园跟行业头部的万科泊寓、龙湖冠寓作比较,其竞争策略可不是正面交锋,而是划出了一条“民生保障”的护城河。- **泊寓的困境**:身为规模之王,泊寓遭遇城中村项目租金上涨致使的盈利压力,其规模优势正转变为成本包袱。与此同时,它得持续开拓企业客户以及纳保(纳入保障性租赁住房)来维系增长。- **冠寓的稳健**:冠寓背靠龙湖多样业态,其追求稳定现金流,然而规模扩张相对审慎。- **首创的路径**:首创和园自诞生起便深度关联“保障性租赁住房”属性,这致使其在项目获取(优先取得土地)、融资(获取政策性贷款)、客源(依赖政府引流)方面具备天然优势,它不像泊寓那般艰难于将市场化房源“纳入保障范畴”,而直接诞生于“保障”之中。北京市国资委把它称作“服务首都民生保障的鲜明典范”,这般官方评定是其商业模型最为坚实的保护物,把诸多单纯的市场化竞争者阻挡在外,一个具备难以复制特性的“资源 - 政策 - 运营”套利模式。由此而论,首创和园的实质既并非传统认知概念内的一种房地产开发生意,它也不是一种纯粹的市场化公寓运营买卖。它是一种特殊商业模型,高度依赖国企特有的资源,也就是低成本土地以及政策性信贷,紧密契合国家住房保障政策,还凭借精细化运营能力,95%出租率证明其不是坐享其成,把前两者转化成为稳定现金流。它的资金来源于政策红利跟市场租金之间的利差,其可持续性建立在国企身份产生的资源壁垒以及“租购并举”国策的长期性之上。对于其他房企来讲,这个模式能看懂,然而几乎学不来。它出现了,此举标志着中国长租公寓市场被明确地划分成政策主导的保障性轨道以及全然市场化的竞争轨道,然而首创城发,已然在前一条轨道方面获得了头等舱的车票。